Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten.Für den Monat November 2025:Art der AbgabeAbgabe- und FälligkeitsterminUmsatzsteuer-Voranmeldungmonatliche AbgabeAbgabe mit Dauerfristverlängerung10.12.202512.01.2026Zusammenfassende Meldung29.12.2025Sozialversicherung26.11.2025Lohnsteuer-Anmeldung10.12.2025 Für den Monat Dezember 2025:Art der AbgabeAbgabe- und FälligkeitsterminUmsatzsteuer-Voranmeldungmonatliche AbgabeAbgabe mit
Bei Unternehmern, die ihren Gewinn mithilfe einer Einnahmen-Überschuss-Rechnung ermitteln, ist die an das Finanzamt gezahlte Umsatzsteuer als Betriebsausgabe zu erfassen. Der Zu- oder Abfluss darf nur dann abweichend vom tatsächlichen Zahlungszeitpunkt erfasst werden, wenn es sich um Einnahmen oder Ausgaben handelt, die innerhalb einer kurzen Zeit (= 10 Tage) vor oder nach Ablauf des Jahres zu- oder abfließen, zu dem sie wirtschaftlich gehören. Es kann sich also nur um Zahlungen handeln, die
Bei der Grunderwerbsteuer gibt es zwei Problembereiche, über die der BFH nun entschieden hat.Vom Vertrag abweichende Festsetzung Haben Käufer und Verkäufer vereinbart, die geschuldete Grunderwerbsteuer jeweils zur Hälfte zu tragen, und war dies dem Finanzamt bei Erlass des Grunderwerbsteuerbescheids bekannt, muss das Finanzamt begründen, warum es nur einen Käufer in Höhe der gesamten Steuer in Anspruch nimmt.Einheitlicher Vertragsgegenstand: Bemessung der Grunderwerbsteuer mit oder ohne
Überlässt der Arbeitgeber seinem Arbeitnehmer ein Firmenfahrzeug, dann sollte der Arbeitgeber alle Kosten, also auch die laufenden Kosten für das Fahrzeug übernehmen. Erstattet der Arbeitgeber seinem Arbeitnehmer die laufenden Kosten für den Firmenwagen, die dieser vorweg bezahlt hat, handelt es sich um die Erstattung von Auslagen, die lohnsteuer- und sozialversicherungsfrei sind. Der Arbeitgeber bucht die Aufwendungen auf das Konto "laufende Kfz-Betriebskosten".Verwendet der Arbeitnehmer seinen
Der Bundesfinanzhof hat entschieden, dass die von einem privaten Krankenhaus erbrachten Krankenhausleistungen nicht gemäß Artikel 132 Absatz 1 Buchstabe b MwStSystRL von der Umsatzsteuer befreit sind. Grund dafür ist, dass die Leistungen nicht unter Bedingungen erbracht wurden, die sozial mit denen öffentlicher Krankenhäuser vergleichbar sind. Das private Krankenhaus erfüllt nicht die wirtschaftlichen und sozialen Voraussetzungen, die für eine Steuerbefreiung
Das kostenlose oder verbilligte Aufladen der Batterien von Elektro- oder Hybridelektrofahrzeugen im Betrieb des Arbeitgebers ist steuerfrei, wenn der Arbeitgeber die Leistung zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt (§ Nr. 46 EStG). Diese Steuerbefreiung gilt mindestens bis Ende 2030. Steuerfreier Ladestrom beim Arbeitgeber: Es spielt keine Rolle, ob es sich um ein Privatfahrzeug oder einen Firmenwagen handelt. Das heißt, dass das Aufladen eines
Die Wertansätze in der Handels- und Steuerbilanz weichen teilweise erheblich voneinander ab. In einigen Fällen ergeben sich zwangsläufig abweichende Werte, wie z. B. bei Rückstellungen und der Abschreibung von Geschäfts- und Firmenwerten. Die unterschiedlichen Wertansätze wirken sich auf die Steuerbelastung aus, was in IFRS-Abschlüssen z. B. zum Ausweis von aktiven oder passiven latenten Steuern führt. Die tatsächliche Steuerbelastung wird nach dem
Bei der Ehrenamtspauschale und der Übungsleiterpauschale handelt es sich jeweils um steuerfreie Aufwandsentschädigungen. Je nach Tätigkeit gelten dabei folgende Regelungen: Ehrenamtspauschale: Die Ehrenamtspauschale ist eine steuerfreie Pauschale, die Personen nutzen können, die sich freiwillig in sozialen, kulturellen oder gemeinnützigen Bereichen engagieren. Sie dient als Kompensation für kleinere Aufwände, die mit ehrenamtlicher Tätigkeit verbunden
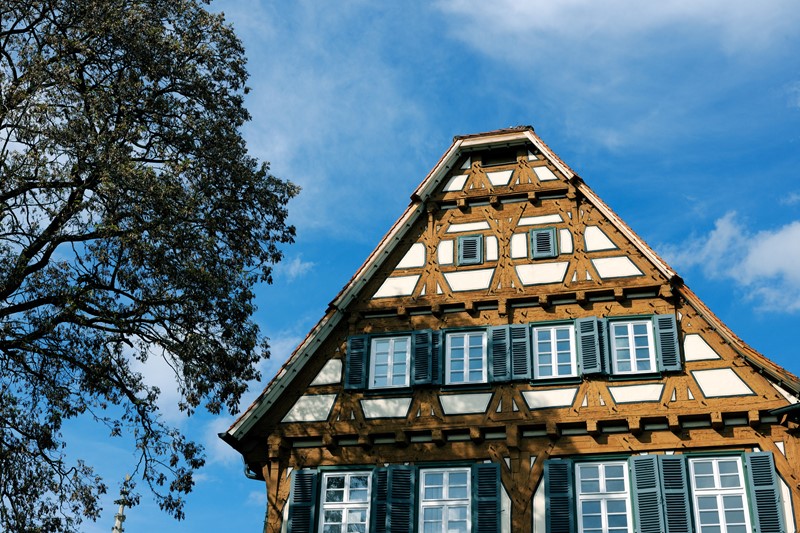
Der BFH hatte über die Aufteilung eines Gesamtkaufpreises für ein denkmalgeschütztes Gebäude in Boden- und Gebäudewerte zum Zweck der Abschreibung zu entscheiden. Es war zweifelhaft, ob das allgemeine oder das vereinfachte Ertragswertverfahren für die Wertermittlung angewendet werden sollte. Der Bundesfinanzhof folgte dem Finanzgericht und dem Gutachten eines Sachverständigen. Der BFH entschied, dass dieses Verfahren geeignet ist, die Anschaffungskosten
Die Rechnung über die Bewirtung in einem Bewirtungsbetrieb kann dem Steuerpflichtigen in digitaler Form übermittelt werden (als E-Rechnung nach § 14 Absatz 1 Satz 3 und 6 UStG oder als sonstige Rechnung nach § 14 Absatz 1 Satz 4 UStG in einem anderen elektronischen Format). Eine Bewirtungsrechnung in Papierform kann vom Steuerpflichtigen digitalisiert werden (digitalisierte Bewirtungsrechnung). Der Eigenbeleg wird vom Steuerpflichtigen digital erstellt oder digitalisiert

StBG Lamers – van Brackel PartG mbB
Wertherbrucher Straße 13
46459 Rees-Haldern
 +49 (0)2850 9136 0
 +49 (0)2850 9136 21
 info@stb-niederrhein.de
Bürozeiten:


StBG Lamers – van Brackel PartG mbB
Wertherbrucher Straße 13
46459 Rees-Haldern
+49 (0)2850 9136 0
+49 (0)2850 9136 21
info@stb-niederrhein.de
Bürozeiten: