
Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine
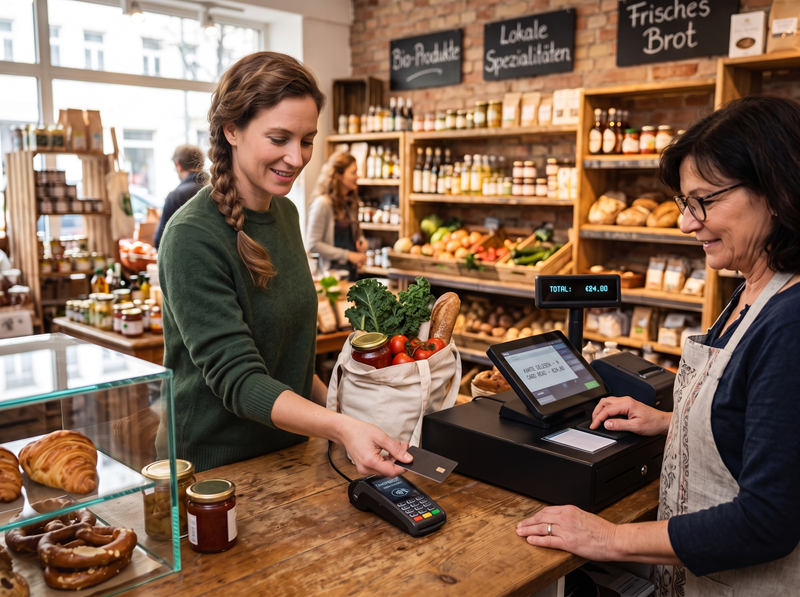
Nach den Plänen des Bundesfinanzministers sollen künftig (voraussichtlich ab 2027) alle Unternehmen, also auch kleine Geschäfte und Restaurants zusätzlich zum Bargeld auch die digitale Zahlung mit Karte oder Handy akzeptieren müssen. Welches digitale Bezahlverfahren angeboten wird, soll die Entscheidung des Inhabers sein. Hinweisschilder mit der Aussage, dass nur Barzahlungen möglich sind, sollen dann aber nicht mehr zulässig sein. Warum Kartenzahlung derzeit
Die Bundesregierung hat in ihrem Regierungsentwurf die Erhöhungen der Alkohol-, Schaumwein-, Zwischenerzeugnis- und Alkopopsteuer um jeweils 20% vorgesehen. Die Steuer soll sich für Alkohol, der in einer Abfindungsbrennerei oder von einem Stoffbesitzer innerhalb der zulässigen Jahreserzeugung gewonnen worden ist, auf 1.226 € (bisher 1.022 €) je hl A verändern (§ 2 Abs. 2 Satz 1 Nr. 1 Alkoholsteuergesetz). Für Alkohol, der in einer Verschlussbrennerei mit
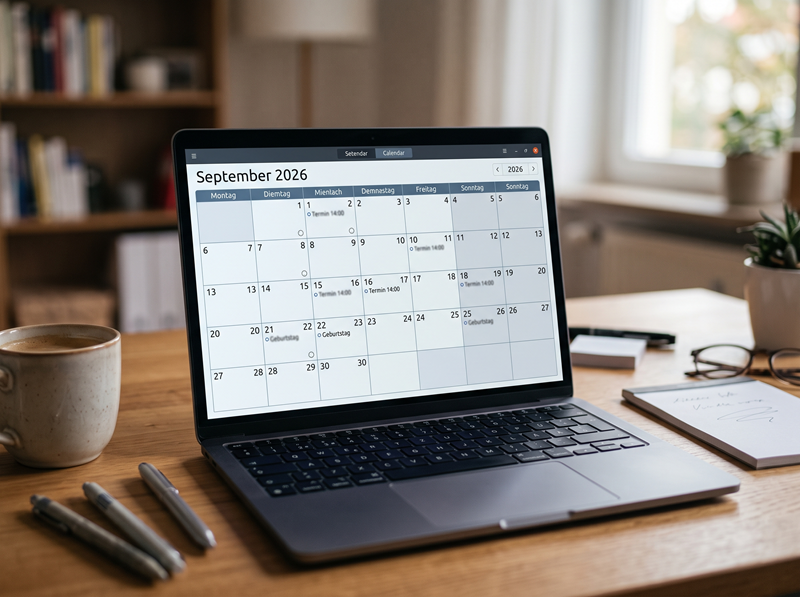
Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine
Der Referentenentwurf (Gesetz zur Einführung einer Kassenpflicht) des Bundesfinanzministeriums sieht neben den geplanten Regelungen zur Kassenpflicht weitere Änderungen zur Digitalisierung und Modernisierung des Steuerrechts vor. Betroffen sind unter anderem die steuerlichen Vorgaben für Wegstreckenzähler bei Taxis, Mietwagen und Fahrzeugen im gebündelten Bedarfsverkehr. Darüber hinaus sollen die Aufbewahrung und Digitalisierung von Eröffnungsbilanzen und
Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine
Das BMF hat seine Ausführungen zum Gemeinnützigkeitsrecht im Anwendungserlass angepasst. Es wurde folgendes geändert bzw. ergänzt: Förderung der Allgemeinheit bei Kinderbetreuungseinrichtungen (§ 52 AO) Eine Kinderbetreuungseinrichtung kann als gemeinnützig anerkannt werden, wenn in ihrer Satzung festgelegt ist, dass mindestens 25% der Betreuungsplätze nicht ausschließlich an Kinder von Beschäftigten von Vertragspartnern vergeben
Nach dem Entwurf des Bundesministeriums für Arbeit und Soziales wird die Künstlersozialabgabe von 4,9% auf 5,0% erhöht. Der Erhöhung ab dem Jahr 2027 muss allerdings noch von der Bundesregierung beschlossen und vom Bundesrat bestätigt werden. Über die Künstlersozialversicherung sind aktuell rund 185.000 selbständige Kreative pflichtversichert (ähnlich wie Angestellte in der gesetzlichen Kranken-, Pflege- und Rentenversicherung). Sie zahlen dabei nur
Das BMF hat die neueste Richtsatzsammlung veröffentlicht, die auf die Daten des Jahres 2025 basiert. Sie ist ein Hilfsmittel für die Finanzverwaltung, um Umsätze und Gewinne der Gewerbetreibenden zu verproben und ggf. bei Fehlen anderer Unterlagen zu schätzen. Wichtig! Die Rohgewinnsätze, Rohgewinnaufschlagsätze sowie Halb- und Reingewinne, die in der Richtsatzsammlung aufgeführt sind, dienen dazu, individuelle Sachverhalte zu verallgemeinern. Konsequenz: Bei
Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine

StBG Lamers – van Brackel PartG mbB
Wertherbrucher Straße 13
46459 Rees-Haldern
 +49 (0)2850 9136 0
 +49 (0)2850 9136 21
 info@stb-niederrhein.de
Bürozeiten:


StBG Lamers – van Brackel PartG mbB
Wertherbrucher Straße 13
46459 Rees-Haldern
+49 (0)2850 9136 0
+49 (0)2850 9136 21
info@stb-niederrhein.de
Bürozeiten: