
Zum 1.1.2027 steigt der gesetzliche Mindestlohn von 13,90 € auf 14,60 € pro Stunde. Dadurch erhöht sich auch die Verdienstgrenze 2027 für Minijobs. Arbeitgeber sowie Minijobber müssen wissen, was ab 2027 zu beachten ist. Die Verdienstgrenze im Minijob legt fest, wie viel Minijobber durchschnittlich pro Monat verdienen dürfen. Die Verdienstgrenze im Minijob wird 2027 bei 633 € monatlich liegen. Damit erhöht sich die jährliche Verdienstgrenze auf 7.596
Beteiligungsprogramm für Mitarbeiter: Keine Steuerbefreiung gemäß § 3 Nr. 39 EStG, wenn einzelne Arbeitnehmergruppen von der Teilnahme an einem ausgeschlossen werden. Praxis-Beispiel: Die Klägerin unterhielt für ihre Beschäftigten ein konzernweites Aktienprogramm, bei dem Teilnehmer einen Teil ihres Gehalts in Vorzugsaktien investieren konnten und hierauf einen Bonus in Form weiterer Aktien erhielten, die nach dreijähriger Sperrfrist unverfallbar wurden.
Arbeitgeber müssen ihre Beschäftigten zur Sozialversicherung melden. Vor der Anmeldung steht die sozialversicherungsrechtliche Beurteilung an. Dabei prüfen Arbeitgeber, ob eine sozialversicherungspflichtige Beschäftigung oder ein Minijob vorliegt. Die Beurteilung erfolgt grundsätzlich zu Beginn der Beschäftigung. Ändern sich später wichtige Voraussetzungen, wird eine erneute Prüfung notwendig. Das Ergebnis entscheidet auch über die
Urlaubsgeld und Erholungsbeihilfen sind zwei unterschiedliche Zahlungen an Arbeitnehmer, die auch unterschiedlich zu behandeln sind. Bei der Zahlung von Urlaubsgeld handelt es sich um Arbeitslohn, der unabhängig von seiner Höhe dem Lohnsteuerabzug und der Sozialversicherung unterliegt. Erholungsbeihilfen können bis zu einem Höchstbetrag mit 25% pauschal versteuert werden und bleiben insoweit beitragsfrei in der Sozialversicherung. Erholungsbeihilfen sind freiwillige
Bieten Arbeitgeber ihren Arbeitnehmern kostenlos Firmenfitness-Programme an, ist zu prüfen, ob es sich um einen steuerfreien oder steuerpflichtigen geldwerten Vorteil handelt. Das Bayerische Landesamts für Steuern (BayLfSt) erläutert, ob und in welchem Umfang eine Steuerbefreiung nach § 3 Nr. 34 EStG möglich ist. Firmenfitness-Programme ermöglichen es Arbeitnehmern, über ihre Arbeitgeber Zugang zu Sport- und Gesundheitsangeboten zu erhalten. Die Programme
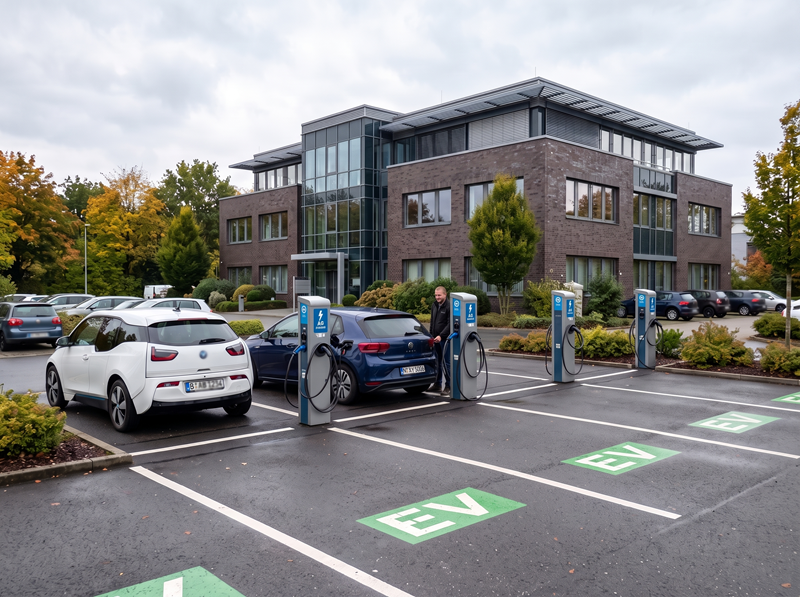
Grundsätzlich gilt Folgendes: Das kostenlose oder verbilligte Aufladen der Batterien von Elektro- oder Hybridelektrofahrzeugen im Betrieb des Arbeitgebers ist steuerfrei, wenn der Arbeitgeber die Leistung zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt (§ Nr. 46 EStG). Diese Steuerbefreiung gilt mindestens bis Ende 2030. Steuerfreier Ladestrom beim Arbeitgeber: Es spielt keine Rolle, ob es sich um ein Privatfahrzeug oder einen Firmenwagen handelt. Das heißt,
Den 2.000 €-Freibetrag gibt es bekanntlich nur für Rentner, die einer Tätigkeit als Arbeitnehmer nachgehen. Der Bund der Steuerzahler (BdSt) hat jetzt in seiner Mitgliederzeitschrift „Der Steuerzahler“ über einen Fall berichtet, in dem ein selbständiger Rentner die Benachteiligung von Freiberuflern vor Gericht überprüfen lassen wollte. Aber: Bevor es dazu kam, änderte das Finanzamt seine Entscheidung. Inhalt der steuerrechtlichen Regelung: Mit
Nach dem Bundesurlaubsgesetz haben Arbeitnehmer Anspruch auf bezahlten Erholungsurlaub. Das gilt auch für Minijobber und zwar unabhängig davon, ob die Beschäftigung im gewerblichen Bereich oder in einem Privathaushalt ausgeübt wird. Der gesetzliche Mindesturlaub beträgt 24 Werktage im Jahr. Dabei geht das Gesetz von einer 6-Tage-Woche aus. Werktage sind alle Kalendertage, die keine Sonntage oder gesetzlichen Feiertage sind. Berechnung des Urlaubsanspruchs im Minijob:
Es gibt verschiedene Situationen und Anlässe, in denen der Arbeitnehmer über einen längeren Zeitraum auswärts tätig ist. Zunächst muss festgestellt werden, ob am neuen Tätigkeitsort auch eine neue erste Tätigkeitsstätte entsteht. Ist dies nicht der Fall, handelt es sich um eine Auswärtstätigkeit. Es gelten dann die Grundsätze, die bei der Abrechnung von Reisekosten anzuwenden sind. Verpflegungsmehraufwendungen sind nur für 3
Die Verpflegungsmehraufwendungen anlässlich einer auswärtigen Tätigkeit können nicht mit den tatsächlichen Kosten geltend gemacht werden. Steuerlich dürfen bei einer Auswärtstätigkeit Verpflegungsmehraufwendungen nur in Höhe der Pauschalen steuerfrei erstattet werden. Eintägige Reise 8 Stunden und weniger 0 € mehr als 8 Stunden 14 € Mehrtägige Reise Anreisetag ohne Zeitvorgaben 14

StBG Lamers – van Brackel PartG mbB
Wertherbrucher Straße 13
46459 Rees-Haldern
 +49 (0)2850 9136 0
 +49 (0)2850 9136 21
 info@stb-niederrhein.de
Bürozeiten:


StBG Lamers – van Brackel PartG mbB
Wertherbrucher Straße 13
46459 Rees-Haldern
+49 (0)2850 9136 0
+49 (0)2850 9136 21
info@stb-niederrhein.de
Bürozeiten: