Wenn eine Mittelperson einen Mehrzweckgutschein im eigenen Namen verkauft, muss ihre Vergütung bestimmt werden. Sind mehrere Mittelpersonen an der Vertriebskette beteiligt und gibt es keine Vereinbarung zur Vergütung sowie keine Kenntnis über den Verkaufspreis an den Endkunden, ergibt sich die Vergütung aus der Differenz zwischen dem Gutscheinwert und dem Einkaufspreis der jeweiligen Mittelperson. Praxis-Beispiel: Ein Händler erwirbt im Buch- und Geschenkartikelladen
Ein Unternehmer muss für Vorschüsse und Anzahlungen die Umsatzsteuer spätestens an das Finanzamt abführen, sobald er diese erhalten hat (= Mindest-Ist-Besteuerung). In diesem Zusammenhang spielt es keine Rolle, ob der Unternehmer die Umsatzsteuer in seiner Rechnung über die Vorschüsse und Anzahlungen ausgewiesen hat oder nicht. Der Leistungsempfänger kann allerdings den Vorsteuerabzug nur in Anspruch nehmen, wenn die Umsatzsteuer offen ausgewiesen ist. Bisher
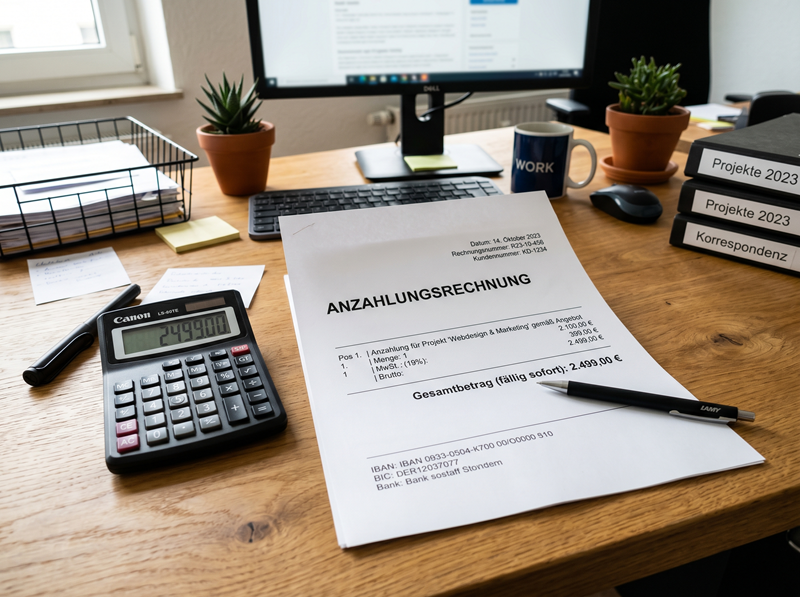
Der BFH hat entschieden, dass eine Anzahlungsrechnung auch dann zum Vorsteuerabzug berechtigen kann, wenn sie nicht ausdrücklich Begriffe wie „Anzahlung“ oder „Vorauszahlung“ enthält. Es reicht aus, wenn aus den Umständen erkennbar ist, dass die Rechnung sich auf eine noch zu erbringende Leistung bezieht. Praxis-Beispiel: Ein Unternehmer machte von seinem Recht auf Vorsteuerabzug für eine Anzahlung Gebrauch, die er für eine zukünftige
Ist es für den Leistungsempfänger ungewiss, ob der leistende Unternehmer im Zeitpunkt der Leistungserbringung im Inland ansässig ist, schuldet der Leistungsempfänger die Umsatzsteuer nur dann nicht, wenn ihm der leistende Unternehmer durch eine Bescheinigung nachweist, dass er kein Unternehmer im Sinne des § 13b Abs. 7 Satz 1 und 2 UStG ist (§ 13b Abs. 7 Satz 5 UStG). Es muss sich um eine Bescheinigung des Finanzamts handeln, dass nach den abgabenrechtlichen
Ein Unternehmer wird als Leistungsempfänger Schuldner der Umsatzsteuer, wenn er selbst Bauleistungen von einem anderen Unternehmer bezieht. Voraussetzung ist, dass von seinen Gesamtumsätzen mindestens 10% auf Bauleistungen entfallen. Der Nachweis durch die Vorlage einer Freistellungsbescheinigung nach § 48b EStG hat lediglich Indizwirkung und ersetzt nicht die Notwendigkeit der Vorlage einer Bescheinigung USt 1TG. Der leistende Unternehmer stellt Nettorechnungen aus und weist in
Das Bundesfinanzministerium hat in Abstimmung mit den Finanzbehörden der Länder das Vordruckmuster „USt 7 A“ zur „Anordnung einer Umsatzsteuer-Sonderprüfung überarbeitet und neu bekanntgegeben. Daraus ergibt sich Folgendes: Sonderprüfungen sind abgabenrechtlich wie reguläre Außenprüfungen einzuordnen. Eine Umsatzsteuer-Sonderprüfung ist somit bei Steuerpflichtigen zulässig, die einen gewerblichen oder land- und
Beim Reverse-Charge-Verfahren schuldet der Leistungsempfänger die Umsatzsteuer. Das gilt teilweise auch dann, wenn der Unternehmer die Leistungen für seinen privaten Bereich bezieht. Aus diesem Grund ist die Abgrenzung der Leistungen, die dem Reverse-Charge-Verfahren unterliegen, zu anderen Leistungen besonders wichtig. Konsequenz ist, dass der leistende Unternehmer Nettorechnungen ausstellen muss und in seiner Rechnung auf den Wechsel der Steuerschuldnerschaft hinweisen muss. Der
Überlässt ein Unternehmer seinem Arbeitnehmer einen Firmenwagen, den er auch privat nutzen kann, erfolgt diese private Nutzung im Rahmen des Arbeitsverhältnisses. Der BFH hat mit Urteil vom 30.6.2022 (V R 25/21) entschieden, dass ein unmittelbarer Zusammenhang zwischen der Fahrzeugüberlassung an einen Arbeitnehmer zu privaten Zwecken und der (teilweisen) Arbeitsleistung vorliegt, wenn die Überlassung des Fahrzeugs arbeitsvertraglich individuell vereinbart ist und tatsächlich in Anspruch genommen
Das Finanzgericht Düsseldorf hatte zu entscheiden, unter welchen Voraussetzungen Factoring-Leistungen vorliegen, die zum Vorsteuerabzug berechtigen.Praxis-Beispiel:Die Klägerin kaufte Forderungen von Anschlusskunden, übernahm deren Einzug sowie das Debitorenausfallrisiko und erzielte daraus (umsatz-)steuerpflichtige Factoringgebühren. Zur Refinanzierung verkaufte sie bestimmte Forderungen an ihre niederländische Schwestergesellschaft (B.V.). Grundlage hierfür waren ein Forderungskaufvertrag,
Die Beschränkung des ermäßigten Umsatzsteuersatzes auf konkrete Aspekte der Beherbergungsleistungen steht nach dem Urteil des EuGH im Einklang mit der Mehrwertsteuerrichtlinie. Der EuGH hat entschieden, dass die deutsche Regelung, die den ermäßigten Umsatzsteuersatz auf konkrete Aspekte der Beherbergungsleistungen in Hotels beschränkt, grundsätzlich mit dem Unionsrecht vereinbar ist. Konkret ging es hier um die Auslegung von Art. 24 Abs. 1, Art. 98 Abs. 1 und 2 sowie Anhang III Nr. 12 der

StBG Lamers – van Brackel PartG mbB
Wertherbrucher Straße 13
46459 Rees-Haldern
 +49 (0)2850 9136 0
 +49 (0)2850 9136 21
 info@stb-niederrhein.de
Bürozeiten:


StBG Lamers – van Brackel PartG mbB
Wertherbrucher Straße 13
46459 Rees-Haldern
+49 (0)2850 9136 0
+49 (0)2850 9136 21
info@stb-niederrhein.de
Bürozeiten: