
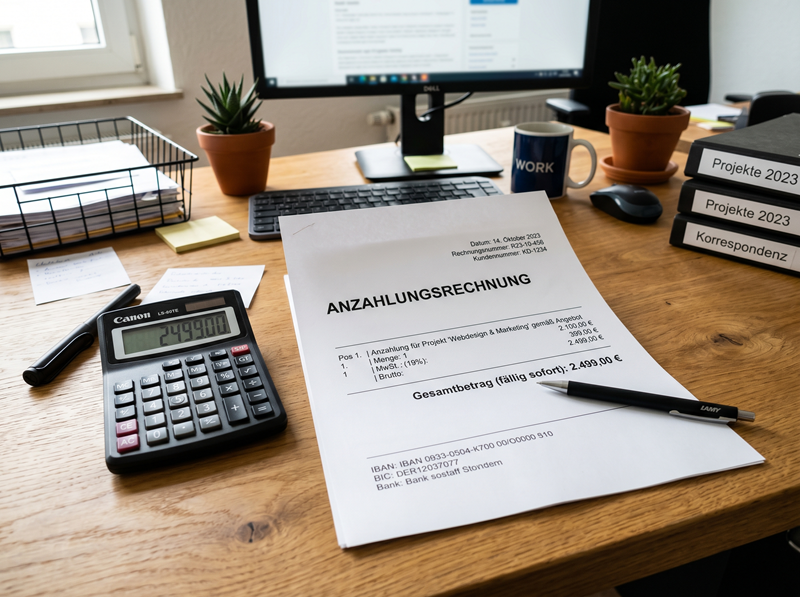
Der BFH hat entschieden, dass eine Anzahlungsrechnung auch dann zum Vorsteuerabzug berechtigen kann, wenn sie nicht ausdrücklich Begriffe wie „Anzahlung“ oder „Vorauszahlung“ enthält. Es reicht aus, wenn aus den Umständen erkennbar ist, dass die Rechnung sich auf eine noch zu erbringende Leistung bezieht.
Praxis-Beispiel:
Ein Unternehmer machte von seinem Recht auf Vorsteuerabzug für eine Anzahlung Gebrauch, die er für eine zukünftige Lieferung einer Photovoltaikanlage geleistet hatte. Die Photovoltaikanlage wurde allerdings nie realisiert. Da die Lieferung letztlich nicht erfolgte, ging es darum, ob der Unternehmer ein Recht auf Vorsteuerabzug hat. Die zentrale Frage war, ob dem Unternehmer trotz des betrügerischen Kontexts ein Recht auf Vorsteuerabzug zusteht.
Für eine der betroffenen Rechnungen erkannte der BFH das Recht auf Vorsteuerabzug an, weil sie als Anzahlungsrechnung qualifiziert wurde. Für die zweite Rechnung entschied der BFH jedoch, dass weitere Sachaufklärung notwendig ist, um festzustellen, ob diese Rechnung als Anzahlungsrechnung angesehen werden kann.
Der Fall wurde hinsichtlich der zweiten Rechnung an die Vorinstanz zurückverwiesen, um weitere Untersuchungen durchzuführen. Dabei muss insbesondere geprüft werden, ob der Unternehmer zum Zeitpunkt der Zahlung gutgläubig davon ausgehen konnte, dass die Leistung tatsächlich erbracht wird. Wesentlich ist hierbei, dass das Recht auf Vorsteuerabzug für Anzahlungen nur gilt, wenn der Steuerpflichtige davon ausging, eine Zahlung für eine zukünftige Leistung zu leisten, was in betrugsähnlichen Situationen infrage gestellt werden kann.

Mit der pauschalen Zurückweisung eines Sachverständigengutachtens im Sinne des § 198 Abs. 2 BewG - unter Hinweis auf einen später erzielten höheren Kaufpreis - verletzt des Finanzgerichts seine Pflicht zur Sachverhaltsaufklärung (§ 76 Abs. 1 Satz 1 FGO) und zur Berücksichtigung des Gesamtergebnisses des Verfahrens (§ 96 Abs. 1 Satz 1 Halbsatz 1 FGO). Nachweis eines niedrigeren gemeinen Grundstückswerts: Weist der Steuerpflichtige bei der

Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht dem ermäßigten Steuersatz unterliegen. Grundlage: Der BFH hatte am 10.1.2024 den EuGH angerufen, um zu klären, ob und welche zusätzlichen Hotelleistungen dem ermäßigten Umsatzsteuersatz unterliegen. Bei den nunmehr vorliegenden BFH-Urteilern handelt sich hier um Nachfolgeentscheidungen zu dem Urteil des EuGH vom

Zum 1.1.2027 steigt der gesetzliche Mindestlohn von 13,90 € auf 14,60 € pro Stunde. Dadurch erhöht sich auch die Verdienstgrenze 2027 für Minijobs. Arbeitgeber sowie Minijobber müssen wissen, was ab 2027 zu beachten ist. Die Verdienstgrenze im Minijob legt fest, wie viel Minijobber durchschnittlich pro Monat verdienen dürfen. Die Verdienstgrenze im Minijob wird 2027 bei 633 € monatlich liegen. Damit erhöht sich die jährliche Verdienstgrenze auf 7.596

Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine



