Seit 1.1.2025 muss jeder Unternehmer in der Lage sein, E-Rechnungen erhalten und verarbeiten zu können. Ausnahme: Steuerfreie Lieferungen und Leistungen, die den Vorsteuerabzug ausschließen, sowie Kleinbetragsrechnungen bis 250 € und Fahrausweise sind von dieser Pflicht ausgenommen. Die Pflicht, E-Rechnungen im B2B-Bereich zu versenden (§ 14 Abs. 1 UStG) ist aufgrund von Übergangsregelungen stufenweise eingeführt worden. Wichtig: Ab dem 01.01.2027 ist das
Beim Investitionsabzugsbetrag ist unter „Gewinn“ der Steuerbilanzgewinn und nicht der steuerliche Gewinn zu verstehen. Eine Korrektur des Steuerbilanzgewinns um außerbilanzielle Positionen (wie z. B. nichtabziehbare Betriebsausgaben oder einkommensteuerfreie Einnahmen im Teileinkünfteverfahren) findet deshalb nicht statt. Praxis-Beispiel: Die Klägerin wies in ihrem Jahresabschluss zum 31.12.2020 einen Steuerbilanzgewinn von 199.309,90 € aus. Dieser Betrag sei
Der EuGH hat entschieden, dass ein Unternehmen, das sich verspätet für die Mehrwertsteuer registriert, den Vorsteuerabzug nicht allein deshalb verlieren darf, weil die vor der Registrierung erworbenen Gegenstände nicht mehr vorhanden sind. Eine nationale Regelung, die den Vorsteuerabzug allein aus diesem formalen Grund versagt, verstößt gegen EU-Recht. Praxis-Beispiel: Eine britische Firma hatte Maschinen in Bulgarien gekauft und diese direkt an Kunden in anderen
Beteiligungsprogramm für Mitarbeiter: Keine Steuerbefreiung gemäß § 3 Nr. 39 EStG, wenn einzelne Arbeitnehmergruppen von der Teilnahme an einem ausgeschlossen werden. Praxis-Beispiel: Die Klägerin unterhielt für ihre Beschäftigten ein konzernweites Aktienprogramm, bei dem Teilnehmer einen Teil ihres Gehalts in Vorzugsaktien investieren konnten und hierauf einen Bonus in Form weiterer Aktien erhielten, die nach dreijähriger Sperrfrist unverfallbar wurden.
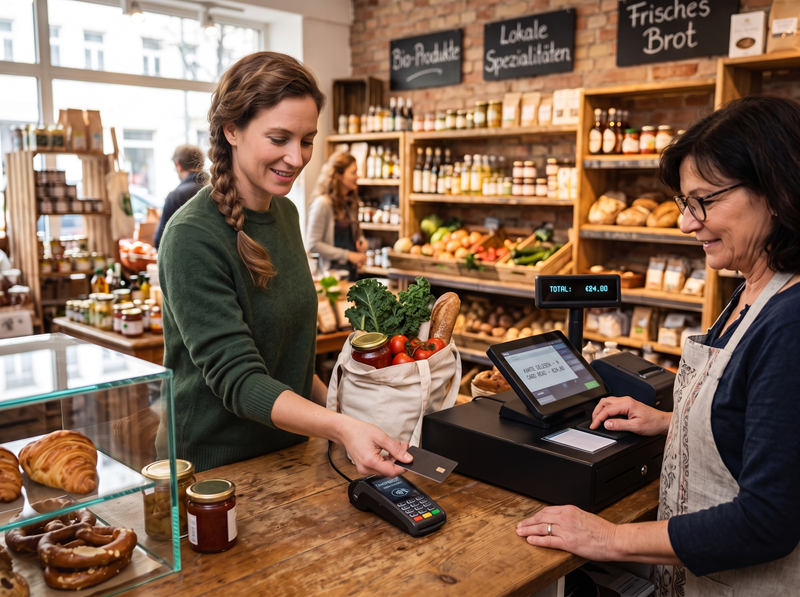
Nach den Plänen des Bundesfinanzministers sollen künftig (voraussichtlich ab 2027) alle Unternehmen, also auch kleine Geschäfte und Restaurants zusätzlich zum Bargeld auch die digitale Zahlung mit Karte oder Handy akzeptieren müssen. Welches digitale Bezahlverfahren angeboten wird, soll die Entscheidung des Inhabers sein. Hinweisschilder mit der Aussage, dass nur Barzahlungen möglich sind, sollen dann aber nicht mehr zulässig sein. Warum Kartenzahlung derzeit
Der Gesetzentwurf sieht vor, dass ab dem 1.1.2027 für jedes Kind vom 6. bis zum 18. Lebensjahr, das eine Bildungseinrichtung in Deutschland besucht, pro Monat 10 € in ein individuelles, kapitalgedecktes und privatwirtschaftlich organisiertes Altersvorsorgedepot eingezahlt werden soll. Ziel dieses Vorhabens ist es, durch einen frühen Start der privaten kapitalgedeckten Altersvorsorge die Teilnahme am Kapitalmarkt bereits früh im Leben zu verankern. Ebenfalls sollen
Voraussetzung für den Entlastungsbetrag für Alleinerziehende ist, dass der Steuerpflichtige tatsächlich "alleinstehend" ist. Dies setzt voraus, dass keine Haushaltsgemeinschaft mit einer anderen volljährigen Person besteht. Praxis-Beispiel: Das Finanzgericht München hatte über eine Haushaltsgemeinschaft von getrenntlebenden Eltern zu entscheiden. Um es den Kindern so angenehm wie möglich zu machen, betreuen diese ihre Kinder im sogenannten
Die Bundesregierung hat in ihrem Regierungsentwurf die Erhöhungen der Alkohol-, Schaumwein-, Zwischenerzeugnis- und Alkopopsteuer um jeweils 20% vorgesehen. Die Steuer soll sich für Alkohol, der in einer Abfindungsbrennerei oder von einem Stoffbesitzer innerhalb der zulässigen Jahreserzeugung gewonnen worden ist, auf 1.226 € (bisher 1.022 €) je hl A verändern (§ 2 Abs. 2 Satz 1 Nr. 1 Alkoholsteuergesetz). Für Alkohol, der in einer Verschlussbrennerei mit
Beiträge von Eltern an den Förderverein einer Privatschule ihrer Kinder können unter bestimmten Voraussetzungen als Schulgeld im Rahmen der Sonderausgaben steuerlich berücksichtigt werden. Hintergrund: Schulgeld als Sonderausgaben Nach § 10 Abs. 1 Nr. 9 EStG können - unter weiteren Voraussetzungen - 30% des Schulgelds, höchstens 5.000 € je Kind, als Sonderausgaben abgezogen werden. Nicht begünstigt sind Entgelte für Beherbergung, Betreuung und
Der Bundesfinanzhof hat entschieden, dass Angehörige eines freien Berufs, die ihren Gewinn freiwillig durch Bilanzierung ermitteln, keinen Anspruch auf die umsatzsteuerliche Ist-Besteuerung (Besteuerung nach vereinnahmten Entgelten) gemäß § 20 Satz 1 Nr. 3 UStG haben. Der Zweck der Ist-Besteuerung besteht darin, den Verwaltungsaufwand für Steuerpflichtige zu reduzieren, indem die Anforderungen des Einkommensteuerrechts und des Umsatzsteuerrechts synchron behandelt

StBG Lamers – van Brackel PartG mbB
Wertherbrucher Straße 13
46459 Rees-Haldern
 +49 (0)2850 9136 0
 +49 (0)2850 9136 21
 info@stb-niederrhein.de
Bürozeiten:


StBG Lamers – van Brackel PartG mbB
Wertherbrucher Straße 13
46459 Rees-Haldern
+49 (0)2850 9136 0
+49 (0)2850 9136 21
info@stb-niederrhein.de
Bürozeiten: