
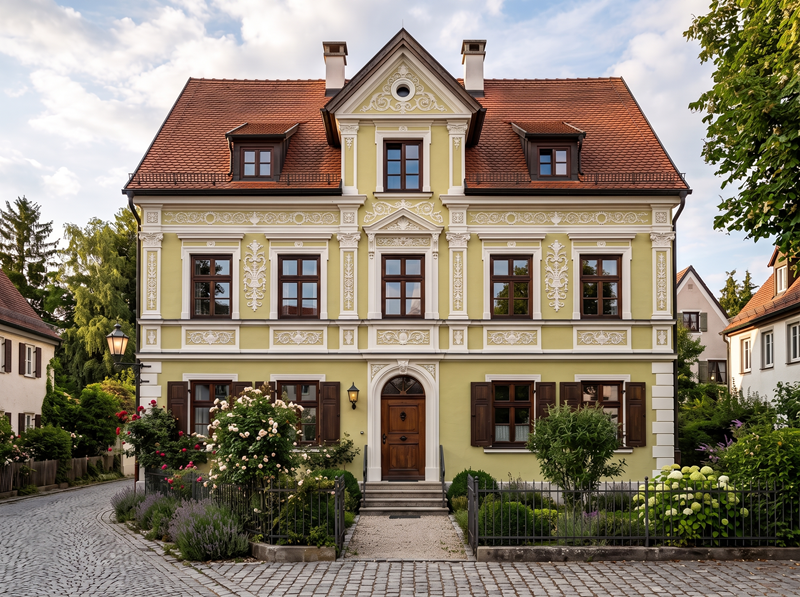
Der Bundesfinanzhof hat entschieden, dass der Steuerabzug für Erhaltungsaufwendungen an einer zu eigenen Wohnzwecken genutzten Wohnung, die ein Baudenkmal darstellt, gemäß § 10f EStG nicht auf Erben übertragbar ist. Stirbt der Steuerpflichtige, der die Aufwendungen getragen hat, vor Ablauf des zehnjährigen Abzugszeitraums, können die verbleibenden Abzugsbeträge nicht von den Erben fortgeführt werden. Die Entscheidung knüpft an frühere BFH-Rechtsprechung an, wonach steuerliche Ansprüche und Vorteile, die eng mit der Person des Steuerpflichtigen verbunden sind, grundsätzlich nicht auf Erben übergehen.
Praxis-Beispiel:
Die Eltern des Klägers waren jeweils zur Hälfte Eigentümer eines Grundstücks mit aufstehendem Gebäude, bei dem es sich um ein Baudenkmal handelt. Sie sanierten das Gebäude umfassend. Die Denkmalschutzbehörde bestätigte in mehreren Bescheinigungen, dass in den Jahren 2009 bis 2015 geleistete Arbeiten mit Aufwendungen von insgesamt 1.421.041,70 € zur Erhaltung des Gebäudes als Baudenkmal oder zu seiner sinnvollen Nutzung erforderlich seien. Nach den Ausführungen des Finanzgerichts nutzten die Eltern des Klägers und auch der Kläger seit 2016 selbst das Gebäude zu eigenen Wohnzwecken. Die Eltern nahmen Abzugsbeträge nach § 10f EStG in Anspruch.
Der BFH entschied, dass das Recht auf Abzug der Aufwendungen nach § 10f EStG ein personenbezogenes steuerliches Begünstigungsrecht ist. Dabei spielt das Grundprinzip der Einkommensteuer als personenbezogene Steuer eine entscheidende Rolle: Steuerpflichtige werden individuell betrachtet, und ihre Steuerpflicht endet mit ihrem Tod. Eine Übertragung steuerlicher Vorteile zwischen Personen ist nur in wenigen, ausdrücklich gesetzlich geregelten Ausnahmefällen möglich, wie etwa bei einkünftebezogenen Wirtschaftsgütern. Für nicht einkommensbezogene Steuervergünstigungen, wie sie in § 10f EStG geregelt sind, fehlt jedoch eine Sonderregelung.
Die einzige Ausnahme, die ausdrücklich in der Gesetzgebung vorgesehen ist, betrifft zusammenveranlagte Ehegatten. In solchen Fällen kann der überlebende Ehepartner bestimmte Steuerabzüge weiterhin nutzen. Diese spezielle Regelung findet jedoch keine Anwendung bei Kindern oder anderen Erben, wie im vorliegenden Fall.
Fazit: § 10f EStG muss strikt personenbezogen angewendet werden. Eine Übertragbarkeit auf Erben außerhalb des Ehe ist ausgeschlossen, sodass die Klage des Erben als unbegründet abgewiesen wurde.

Mit der pauschalen Zurückweisung eines Sachverständigengutachtens im Sinne des § 198 Abs. 2 BewG - unter Hinweis auf einen später erzielten höheren Kaufpreis - verletzt des Finanzgerichts seine Pflicht zur Sachverhaltsaufklärung (§ 76 Abs. 1 Satz 1 FGO) und zur Berücksichtigung des Gesamtergebnisses des Verfahrens (§ 96 Abs. 1 Satz 1 Halbsatz 1 FGO). Nachweis eines niedrigeren gemeinen Grundstückswerts: Weist der Steuerpflichtige bei der

Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht dem ermäßigten Steuersatz unterliegen. Grundlage: Der BFH hatte am 10.1.2024 den EuGH angerufen, um zu klären, ob und welche zusätzlichen Hotelleistungen dem ermäßigten Umsatzsteuersatz unterliegen. Bei den nunmehr vorliegenden BFH-Urteilern handelt sich hier um Nachfolgeentscheidungen zu dem Urteil des EuGH vom

Zum 1.1.2027 steigt der gesetzliche Mindestlohn von 13,90 € auf 14,60 € pro Stunde. Dadurch erhöht sich auch die Verdienstgrenze 2027 für Minijobs. Arbeitgeber sowie Minijobber müssen wissen, was ab 2027 zu beachten ist. Die Verdienstgrenze im Minijob legt fest, wie viel Minijobber durchschnittlich pro Monat verdienen dürfen. Die Verdienstgrenze im Minijob wird 2027 bei 633 € monatlich liegen. Damit erhöht sich die jährliche Verdienstgrenze auf 7.596

Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine



