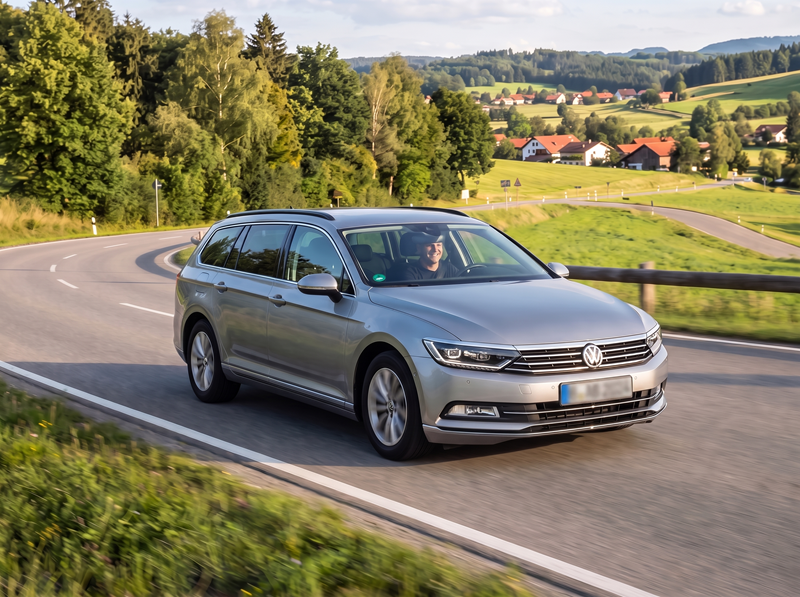
Der Bundesfinanzhof bestätigt das Prinzip, dass auch bei einem ausdrücklichen vereinbarten vertraglichen Privatnutzungsverbot mit dem alleinigen GmbH-Gesellschafter-Geschäftsführer die Vermutung besteht, dass er einen Firmenwagen, der ihm zur Verfügung gestellt wird, auch privat nutzt. Diese Vermutung basiert auf der allgemeinen Lebenserfahrung, dass ein solcher Firmenwagen, wenn keine organisatorischen Einschränkungen getroffen oder kein Fahrtenbuch geführt wird, ebenfalls privat genutzt wird. Ergebnis: Der BFH hält an diesem Ansatz fest, auch wenn andere BFH-Senate in ihrer Rechtsprechung teilweise anders entschieden haben.
Praxis-Beispiel:
Eine GmbH konnte weder durch ein ordnungsgemäßes Fahrtenbuch noch durch andere Beweismittel überzeugend darlegen, dass der Firmenwagen ausschließlich betrieblich genutzt wurde. Deshalb konnte die Vermutung der privaten Nutzung als Grundlage für die steuerlichen Korrekturen durch das Finanzamt herangezogen werden, einschließlich der Hinzurechnung einer „verdeckten Gewinnausschüttung“. Die Gesellschaft war nicht in der Lage, ihre Position im Rahmen der Revision ausreichend zu begründen und erfüllte somit nicht die gesetzlichen Anforderungen für eine schlüssige Darlegung.
Zusammenfassung: Auf eine systematische und nachweisbare Kontrolle der Nutzung eines Firmenwagens kann nicht verzichtet werden, insbesondere dann, wenn keine klare Trennung zwischen betrieblichen und privaten Interessen vorliegt, wie es bei einem alleinigen Gesellschafter-Geschäftsführer der Fall ist. Fazit: Allein ein vertragliches Verbot der privaten Nutzung reicht nicht aus, um die steuerliche Vermutung der Privatnutzung zu widerlegen. Vielmehr muss dies durch konkrete Beweismittel (z. B. mithilfe eines Fahrtenbuchs) untermauert werden.
Beiträge von Eltern an den Förderverein einer Privatschule ihrer Kinder können unter bestimmten Voraussetzungen als Schulgeld im Rahmen der Sonderausgaben steuerlich berücksichtigt werden. Hintergrund: Schulgeld als Sonderausgaben Nach § 10 Abs. 1 Nr. 9 EStG können - unter weiteren Voraussetzungen - 30% des Schulgelds, höchstens 5.000 € je Kind, als Sonderausgaben abgezogen werden. Nicht begünstigt sind Entgelte für Beherbergung, Betreuung und
Voraussetzung für den Entlastungsbetrag für Alleinerziehende ist, dass der Steuerpflichtige tatsächlich "alleinstehend" ist. Dies setzt voraus, dass keine Haushaltsgemeinschaft mit einer anderen volljährigen Person besteht. Praxis-Beispiel: Das Finanzgericht München hatte über eine Haushaltsgemeinschaft von getrenntlebenden Eltern zu entscheiden. Um es den Kindern so angenehm wie möglich zu machen, betreuen diese ihre Kinder im sogenannten
Die Bundesregierung hat in ihrem Regierungsentwurf die Erhöhungen der Alkohol-, Schaumwein-, Zwischenerzeugnis- und Alkopopsteuer um jeweils 20% vorgesehen. Die Steuer soll sich für Alkohol, der in einer Abfindungsbrennerei oder von einem Stoffbesitzer innerhalb der zulässigen Jahreserzeugung gewonnen worden ist, auf 1.226 € (bisher 1.022 €) je hl A verändern (§ 2 Abs. 2 Satz 1 Nr. 1 Alkoholsteuergesetz). Für Alkohol, der in einer Verschlussbrennerei mit
Der Bundesfinanzhof hat entschieden, dass Angehörige eines freien Berufs, die ihren Gewinn freiwillig durch Bilanzierung ermitteln, keinen Anspruch auf die umsatzsteuerliche Ist-Besteuerung (Besteuerung nach vereinnahmten Entgelten) gemäß § 20 Satz 1 Nr. 3 UStG haben. Der Zweck der Ist-Besteuerung besteht darin, den Verwaltungsaufwand für Steuerpflichtige zu reduzieren, indem die Anforderungen des Einkommensteuerrechts und des Umsatzsteuerrechts synchron behandelt