Das Bundesfinanzministerium hat einen neuen Referentenentwurf für ein Gesetz zur Einführung einer Kassenpflicht, zur Bekämpfung von Steuerhinterziehung und zur weiteren Digitalisierung des Steuerrechts veröffentlicht. Der Entwurf setzt unter anderem die im Koalitionsvertrag vereinbarte Einführung einer Kassenpflicht ab einem Jahresumsatz von 100.000 € (ab dem 1.1.2027) sowie die Abschaffung der bisherigen papierhaften Belegausgabepflicht (zum 1.1.2028) um. Stattdessen soll künftig eine verpflichtende elektronische Belegbereitstellung eingeführt werden. Darüber hinaus sieht der Entwurf weitere Maßnahmen vor, mit denen Steuerhinterziehung und Manipulationen an elektronischen Aufzeichnungssystemen erschwert und die Kontrollmöglichkeiten der Finanzverwaltung ausgeweitet werden sollen.
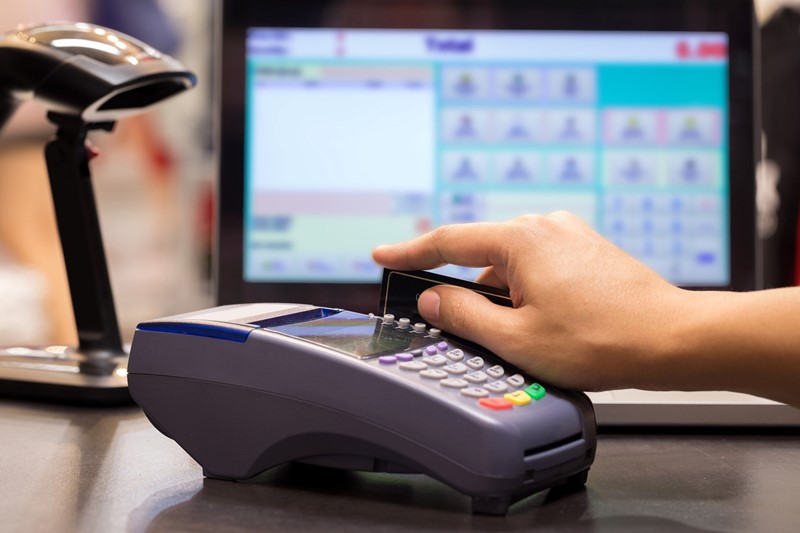
Derzeit gibt es rund 2,2 Mio. Registrierkassen und 114.000 offene Ladenkassen. Mit der geplanten Kassenpflicht müssen künftig grundsätzlich alle relevanten Geschäftsvorfälle über ein elektronisches Aufzeichnungssystem erfasst werden. Dieses muss insbesondere den Anforderungen des § 146a Abs. 1 AO entsprechen, durch eine zertifizierte technische Sicherheitseinrichtung geschützt sein und Aufzeichnungen nach der digitalen Schnittstelle der Finanzverwaltung für Kassensysteme (DSFinV-K) erzeugen können. Die Regelungen betreffen dabei nicht nur Barzahlungen: Auch Zahlungen mittels Debit- oder Kreditkarte sollen über das elektronische Aufzeichnungssystem erfasst werden.
Die Belegausgabepflicht in Papier soll vollständig zum 1.1.2028 abgeschafft werden. Stattdessen soll eine Belegbereitstellungspflicht eingeführt werden. Darüber hinaus enthält der Entwurf weitere Maßnahmen zur Bekämpfung von Steuerhinterziehung. Durch die Ausweitung der selbständigen Ermittlungskompetenz von Finanzbehörden bei Sachverhalten im Zusammenhang der Fälschung technischer Aufzeichnungen, soweit Daten von elektronischen Aufzeichnungssystemen betroffen sind, sollen Schnittstellen zwischen Finanzbehörden und Staatsanwaltschaften reduziert und Verfahren effizienter geführt werden können.
Belegbereitstellungspflicht statt Belegausgabepflicht (§ 146a AO)
Anstelle einer Belegausgabepflicht in Papier soll eine verpflichtende elektronische Belegbereitstellungspflicht eingeführt werden. Der Beleg muss in einem standardisierten Datenformat zur Verfügung gestellt werden. Hinsichtlich des Bereitstellungsweges besteht Technologieoffenheit. Es bestehen keine technischen Vorgaben, wie der Beleg zur Entgegennahme bereitgestellt oder übermittelt werden muss. Es ist z. B. zulässig, wenn der Kunde unmittelbar über eine Bildschirmanzeige (z. B. in Form eines QR-Codes) den elektronischen Beleg entgegennehmen kann. Eine Übermittlung kann beispielsweise auch als Download-Link, per Near-Field-Communication (NFC), per E-Mail oder direkt in ein Kundenkonto erfolgen.
Mit der verpflichtenden elektronischen Belegbereitstellung entsteht für den am Geschäftsvorfall Beteiligten weiterhin keine Pflicht zur Entgegennahme des elektronischen Belegs. Der Anspruch des Kunden auf eine Quittung in Papierform nach § 368 BGB bleibt weiterhin bestehen.
Dies soll ab dem 1.1.2028 gelten.
Ausnahmen von der Kassenpflicht
Durch eine Verordnung sollen Ausnahmen für bestimmte Bereiche geregelt werden. Daneben können in der Verordnung Mitteilungspflichten für den Beginn und Wegfall von Ausnahmen festgelegt werden. Mit einem Rechtsgrundverweis auf die Erleichterungsvorschrift des § 148 AO sollen außerdem weitere Ausnahmen bei unbilliger Härte im Einzelfall ermöglicht werden. Ein Fall der Befreiungsmöglichkeit kann etwa vorliegen, wenn ein Steuerpflichtiger durch das Vorliegen von Einnahmen aus verschiedenen Tätigkeiten die Umsatzgrenze überschreitet. Eine Befreiung ist zudem denkbar, wenn die Umsatzgrenze nur aufgrund eines einmaligen Ereignisses überschritten wird.
Beiträge von Eltern an den Förderverein einer Privatschule ihrer Kinder können unter bestimmten Voraussetzungen als Schulgeld im Rahmen der Sonderausgaben steuerlich berücksichtigt werden. Hintergrund: Schulgeld als Sonderausgaben Nach § 10 Abs. 1 Nr. 9 EStG können - unter weiteren Voraussetzungen - 30% des Schulgelds, höchstens 5.000 € je Kind, als Sonderausgaben abgezogen werden. Nicht begünstigt sind Entgelte für Beherbergung, Betreuung und
Voraussetzung für den Entlastungsbetrag für Alleinerziehende ist, dass der Steuerpflichtige tatsächlich "alleinstehend" ist. Dies setzt voraus, dass keine Haushaltsgemeinschaft mit einer anderen volljährigen Person besteht. Praxis-Beispiel: Das Finanzgericht München hatte über eine Haushaltsgemeinschaft von getrenntlebenden Eltern zu entscheiden. Um es den Kindern so angenehm wie möglich zu machen, betreuen diese ihre Kinder im sogenannten
Die Bundesregierung hat in ihrem Regierungsentwurf die Erhöhungen der Alkohol-, Schaumwein-, Zwischenerzeugnis- und Alkopopsteuer um jeweils 20% vorgesehen. Die Steuer soll sich für Alkohol, der in einer Abfindungsbrennerei oder von einem Stoffbesitzer innerhalb der zulässigen Jahreserzeugung gewonnen worden ist, auf 1.226 € (bisher 1.022 €) je hl A verändern (§ 2 Abs. 2 Satz 1 Nr. 1 Alkoholsteuergesetz). Für Alkohol, der in einer Verschlussbrennerei mit
Der Bundesfinanzhof hat entschieden, dass Angehörige eines freien Berufs, die ihren Gewinn freiwillig durch Bilanzierung ermitteln, keinen Anspruch auf die umsatzsteuerliche Ist-Besteuerung (Besteuerung nach vereinnahmten Entgelten) gemäß § 20 Satz 1 Nr. 3 UStG haben. Der Zweck der Ist-Besteuerung besteht darin, den Verwaltungsaufwand für Steuerpflichtige zu reduzieren, indem die Anforderungen des Einkommensteuerrechts und des Umsatzsteuerrechts synchron behandelt