
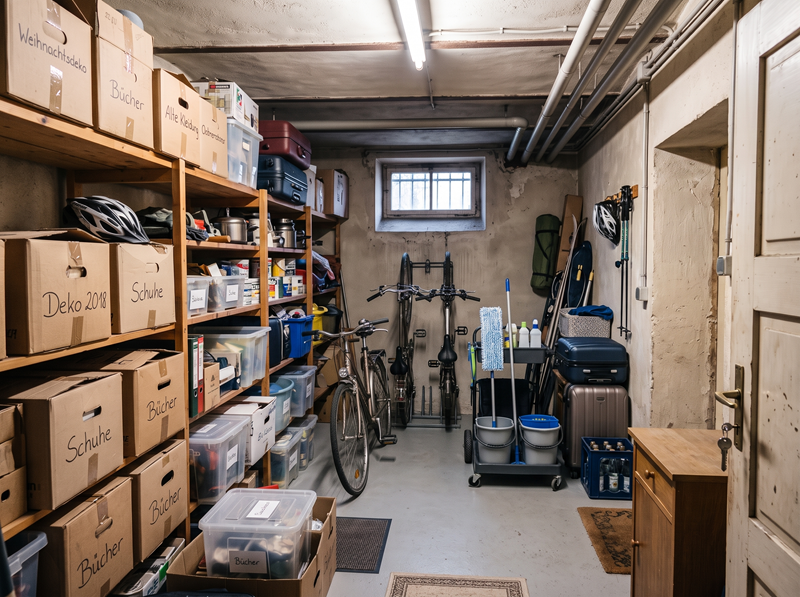
Der Grundsteuerwert ist im typisierten Ertragswertverfahren anhand der Wohnflächenverordnung (WoFlV) zu berechnen. Das Finanzgericht hat entschieden, dass Kellerräume, die nicht für Wohnzwecke ausgebaut wurden, als Zubehörräume bei der Berechnung nicht mit einzubeziehen sind.
Praxis-Beispiel:
Im vorliegenden Fall geht es um die Frage, ob die Fläche eines im Keller gelegenen Raums einzubeziehen ist. Die Wohnfläche in den oberirdischen Geschossen des Einfamilienhauses beläuft sich auf 147,31 m² (Innenräume 144,31 m² zuzüglich 25% der Terrassenfläche von 12 m²). Im Keller, der vollständig unterhalb des Bodenniveaus liegt, befindet sich ein 26,44 m² großer Raum, der eine Höhe von 2,10 m hat, beheizbar ist und über ein 0,45 m x 0,95 m großes Fenster verfügt. Er wird nur über einen Lichtschacht, der mit einem Gitter abgedeckt ist, vom Tageslicht erreicht und belüftet. Bei der Bewertung im typisierten Verfahren legte das Finanzamt eine Wohnfläche von 147 m² zuzüglich 26 m² Kellerraum zugrunde, insgesamt also 173 m².
Ein Einfamilienhaus ist im typisierten Ertragswertverfahren nach der Wohnflächenverordnung zu bewerten (§ 250 Abs. 2 Nr. 1 BewG). Danach ermittelt sich der Grundsteuerwert aus der Summe des kapitalisierten Reinertrags (Barwert des Reinertrags) und des abgezinsten Bodenwerts. Nach Auffassung des Finanzgerichts hat das Finanzamt den kapitalisierten Reinertrag unzutreffend berechnet, soweit es die Grundfläche des Kellerraums in die maßgebliche Wohnfläche einbezogen hat. Das Finanzgericht verweist darauf, dass die Wohnfläche im Rahmen der Grundsteuerwertfeststellung im typisierten Ertragswertverfahren anhand der Wohnflächenverordnung zu berechnen ist. Kellerräume, die nicht zum dauernden Aufenthalt für Wohnzwecke ausgebaut wurden, sind hierbei als Zubehörräume nicht einzubeziehen (§ 2 Abs. 3 Nr. 1 Buchst. a. WoFIV). Der Kellerraum wurde als Lagerraum genutzt, der nicht zu Wohnzwecken nutzbar und somit als typischer Zubehörraum zu qualifizieren ist. Es lag keine Nutzungsmöglichkeit zu Wohnzwecken vor, weil kein Bodenbelag und nur ein unzureichend geeignetes Fenster zur Belüftung und Beleuchtung vorhanden war.
Auch in der Fachliteratur wird überwiegend die Auffassung vertreten, dass die maßgebliche Wohnfläche nach der Wohnflächenverordnung zu ermitteln ist. Damit sind Kellerräume nicht einzubeziehen, wenn sie nicht zum dauernden Aufenthalt für Wohnzwecke ausgebaut wurden.

Mit der pauschalen Zurückweisung eines Sachverständigengutachtens im Sinne des § 198 Abs. 2 BewG - unter Hinweis auf einen später erzielten höheren Kaufpreis - verletzt des Finanzgerichts seine Pflicht zur Sachverhaltsaufklärung (§ 76 Abs. 1 Satz 1 FGO) und zur Berücksichtigung des Gesamtergebnisses des Verfahrens (§ 96 Abs. 1 Satz 1 Halbsatz 1 FGO). Nachweis eines niedrigeren gemeinen Grundstückswerts: Weist der Steuerpflichtige bei der

Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht dem ermäßigten Steuersatz unterliegen. Grundlage: Der BFH hatte am 10.1.2024 den EuGH angerufen, um zu klären, ob und welche zusätzlichen Hotelleistungen dem ermäßigten Umsatzsteuersatz unterliegen. Bei den nunmehr vorliegenden BFH-Urteilern handelt sich hier um Nachfolgeentscheidungen zu dem Urteil des EuGH vom

Zum 1.1.2027 steigt der gesetzliche Mindestlohn von 13,90 € auf 14,60 € pro Stunde. Dadurch erhöht sich auch die Verdienstgrenze 2027 für Minijobs. Arbeitgeber sowie Minijobber müssen wissen, was ab 2027 zu beachten ist. Die Verdienstgrenze im Minijob legt fest, wie viel Minijobber durchschnittlich pro Monat verdienen dürfen. Die Verdienstgrenze im Minijob wird 2027 bei 633 € monatlich liegen. Damit erhöht sich die jährliche Verdienstgrenze auf 7.596

Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine



