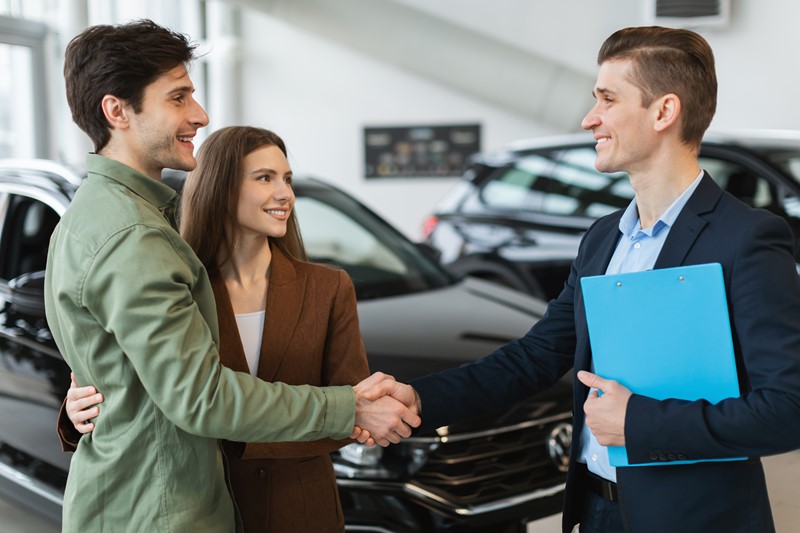
Nimmt ein Händler beim Verkauf eines Kfz ein Gebrauchtfahrzeug in Zahlung und leistet der Käufer eine Zuzahlung in Höhe des Differenzbetrags, liegt umsatzsteuerlich ein Tausch mit Baraufgabe vor. Die Höhe der Anschaffungskosten für ein neues Firmenfahrzeug und auch die Höhe der Umsatzsteuer richten sich nach dem jeweils tatsächlich vereinbarten Preis. Das gilt auch für die Inzahlungnahme eines gebrauchten Fahrzeugs. Fazit: Ein verdeckter Preisnachlass ist ausgeschlossen.
Zum Entgelt des Händlers gehört neben der Zahlung auch der subjektive (und nicht der gemeine) Wert des Fahrzeugs, das er in Zahlung genommen hat. Das heißt, dass der Ansatz eines „fremdüblichen“ Marktpreises nicht zulässig ist. Der subjektive Wert ergibt sich aus dem individuell vereinbarten Verkaufspreis für das Neufahrzeug abzüglich der Zuzahlung, die der Käufer zu leisten hat. Denn das ist der Wert, den der Händler bereit ist, für den Gebrauchtwagen zu zahlen.
Das BMF hat diese Auffassung des BFH in den Umsatzsteuer-Anwendungserlass übernommen. Da bei einem Gebrauchtfahrzeug auf den subjektiven Wert und nicht auf einen evtl. davon abweichenden gemeinen Wert abzustellen ist, kann bei der Inzahlungnahme grundsätzlich kein verdeckter Preisnachlass mit steuerlicher Wirkung eintreten.
Besonderheiten bei Anwendung der Differenzbesteuerung: Nimmt der Kfz-Händler ein Gebrauchtfahrzeug von einem Kunden in Zahlung, der keine Umsatzsteuer ausweisen darf, kann er die Differenzbesteuerung anwenden. Auch bei der Differenzbesteuerung ist als Einkaufspreis der tatsächliche Wert des gebrauchten Gegenstands anzusetzen. Dies ist der Wert, der bei der Ermittlung des Entgelts für den Kauf des neuen Gegenstands tatsächlich zugrunde gelegt wird.
Bei der Inzahlungnahme von Gebrauchtfahrzeugen in der Kraftfahrzeugwirtschaft ist entsprechend zu verfahren. Das heißt, es ist der subjektive Wert zugrunde zu legen. Als Bemessungsgrundlage für die Umsatzsteuer ist somit der Betrag anzusetzen, um den der Verkaufspreis den Einkaufspreis übersteigt. Die Umsatzsteuer, die in dem Unterschiedsbetrag enthalten ist, muss herausgerechnet werden. Nebenkosten, die der Händler nach dem Erwerb des Gegenstands aufgewendet hat, gehören nicht zum Einkaufspreis und mindern daher nicht die Bemessungsgrundlage. Das gilt z. B. für Reparaturkosten, die nicht im Einkaufspreis enthalten sind.
Praxis-Beispiel:
Ein Kfz-Händler nimmt von einer Privatperson einen PKW für 5.000 € in Zahlung. Die Privatperson darf keine Umsatzsteuer ausweisen, sodass kein Vorsteuerabzug möglich ist. Der Kfz-Händler macht von der Möglichkeit Gebrauch, für den Verkauf des in Zahlung genommenen Fahrzeugs die Differenzbesteuerung anzuwenden. Vor dem Verkauf des in Zahlung genommenen Fahrzeugs waren noch Reparaturen erforderlich, für die der Händler 400 € zuzüglich 19% Umsatzsteuer = 76 € aufgewendet hat.
Um einen schnelleren Verkauf des in Zahlung genommenen Fahrzeugs zu erreichen, reduziert der Kfz-Händler den Preis des in Zahlung genommenen Fahrzeugs auf 4.800 €, sodass ihm gegenüber dem Einkauf ein Verlust von 200 € entstanden ist. Konsequenz ist, dass sich bei der Berechnung der Umsatzsteuer ein negativer Unterschiedsbetrag ergibt. Die Bemessungsgrundlage beträgt bei einem negativen Unterschiedsbetrag 0 €. Das heißt, dass dieser Unterschiedsbetrag auch in späteren Besteuerungszeiträumen nicht berücksichtigt werden kann.
Ergebnis: Der Kfz-Händler zahlt für den Verkauf des in Zahlung genommenen Fahrzeugs keine Umsatzsteuer. Die Reparaturkosten zieht er als Betriebsausgaben ab. Die dafür ausgewiesene Umsatzsteuer macht er als Vorsteuer geltend.
Der EuGH hat entschieden, dass ein Unternehmen, das sich verspätet für die Mehrwertsteuer registriert, den Vorsteuerabzug nicht allein deshalb verlieren darf, weil die vor der Registrierung erworbenen Gegenstände nicht mehr vorhanden sind. Eine nationale Regelung, die den Vorsteuerabzug allein aus diesem formalen Grund versagt, verstößt gegen EU-Recht. Praxis-Beispiel: Eine britische Firma hatte Maschinen in Bulgarien gekauft und diese direkt an Kunden in anderen
Beteiligungsprogramm für Mitarbeiter: Keine Steuerbefreiung gemäß § 3 Nr. 39 EStG, wenn einzelne Arbeitnehmergruppen von der Teilnahme an einem ausgeschlossen werden. Praxis-Beispiel: Die Klägerin unterhielt für ihre Beschäftigten ein konzernweites Aktienprogramm, bei dem Teilnehmer einen Teil ihres Gehalts in Vorzugsaktien investieren konnten und hierauf einen Bonus in Form weiterer Aktien erhielten, die nach dreijähriger Sperrfrist unverfallbar wurden.
Der Gesetzentwurf sieht vor, dass ab dem 1.1.2027 für jedes Kind vom 6. bis zum 18. Lebensjahr, das eine Bildungseinrichtung in Deutschland besucht, pro Monat 10 € in ein individuelles, kapitalgedecktes und privatwirtschaftlich organisiertes Altersvorsorgedepot eingezahlt werden soll. Ziel dieses Vorhabens ist es, durch einen frühen Start der privaten kapitalgedeckten Altersvorsorge die Teilnahme am Kapitalmarkt bereits früh im Leben zu verankern. Ebenfalls sollen
Nach den Plänen des Bundesfinanzministers sollen künftig (voraussichtlich ab 2027) alle Unternehmen, also auch kleine Geschäfte und Restaurants zusätzlich zum Bargeld auch die digitale Zahlung mit Karte oder Handy akzeptieren müssen. Welches digitale Bezahlverfahren angeboten wird, soll die Entscheidung des Inhabers sein. Hinweisschilder mit der Aussage, dass nur Barzahlungen möglich sind, sollen dann aber nicht mehr zulässig sein. Warum Kartenzahlung derzeit