Wenn ein Gegenstand in einen anderen EU-Staat gelangt, liegt regelmäßig eine umsatzsteuerfreie innergemeinschaftliche Lieferung vor. Da es innerhalb der EU keine Grenzkontrollen gibt, muss auf andere Art und Weise nachgewiesen werden, dass der Liefergegenstand tatsächlich in ein anderes EU-Land gelangt ist. Die Steuerfreiheit gilt deshalb nur dann, wenn der Unternehmer diesen Nachweis führen kann (= Gelangensbestätigung). Der Unternehmer, der eine
Bieten Arbeitgeber ihren Arbeitnehmern kostenlos Firmenfitness-Programme an, ist zu prüfen, ob es sich um einen steuerfreien oder steuerpflichtigen geldwerten Vorteil handelt. Das Bayerische Landesamts für Steuern (BayLfSt) erläutert, ob und in welchem Umfang eine Steuerbefreiung nach § 3 Nr. 34 EStG möglich ist. Firmenfitness-Programme ermöglichen es Arbeitnehmern, über ihre Arbeitgeber Zugang zu Sport- und Gesundheitsangeboten zu erhalten. Die Programme
Das Finanzgericht Hamburg hat im entschiedenen Fall festgestellt, dass die tatsächliche Nutzungsdauer der betroffenen Wohnungen kürzer ist als die gesetzlich standardisierte Dauer von 50 Jahren. Das führte dazu, dass die Eigentümer eine höhere Abschreibung in Anspruch nehmen können. Ausschlaggebend war ein Sachverständigengutachten, das die verkürzte Nutzungsdauer belegte. Dieses Gutachten basierte auf der Methodik der ImmoWertV 2021. Hierbei handelt es
Bei Personengesellschaften gibt es Fallgestaltungen mit unterschiedlichen Auswirkungen auf die Einkommen- und Umsatzsteuer. Der Gesellschafter erwirbt das Fahrzeug, das er sowohl für betriebliche als auch für private Zwecke nutzt. Zwischen Personengesellschaft und Gesellschafter ist keine Entgeltvereinbarung getroffen worden, sodass die Überlassung durch den Gesellschafter unentgeltlich erfolgt. Der Gesellschafter erwirbt das Fahrzeug, das er an die Personengesellschaft gegen
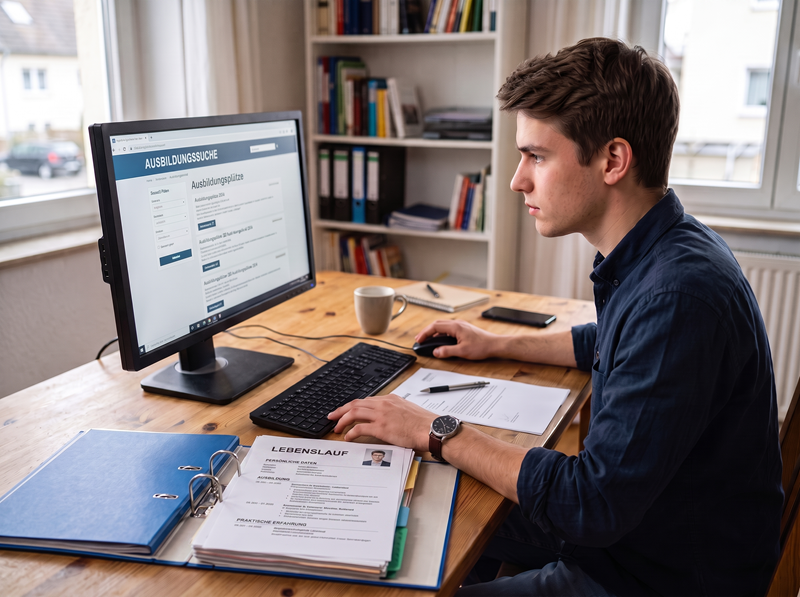
Ein Anspruch auf Kindergeld für ein volljähriges Kind, das sich nicht in Ausbildung befindet, besteht nur dann, wenn das Kind sich nachweislich und ernsthaft bemüht, einen Ausbildungsplatz zu finden. Die bloße Behauptung, das Kind sei bereit, eine Ausbildung aufzunehmen, reicht nicht aus. Es sind vielmehr objektive Nachweise erforderlich, wie z. B. Bewerbungen bei Ausbildungsbetrieben oder die Meldung als ausbildungssuchend bei der Agentur für Arbeit. Schwierigkeiten,
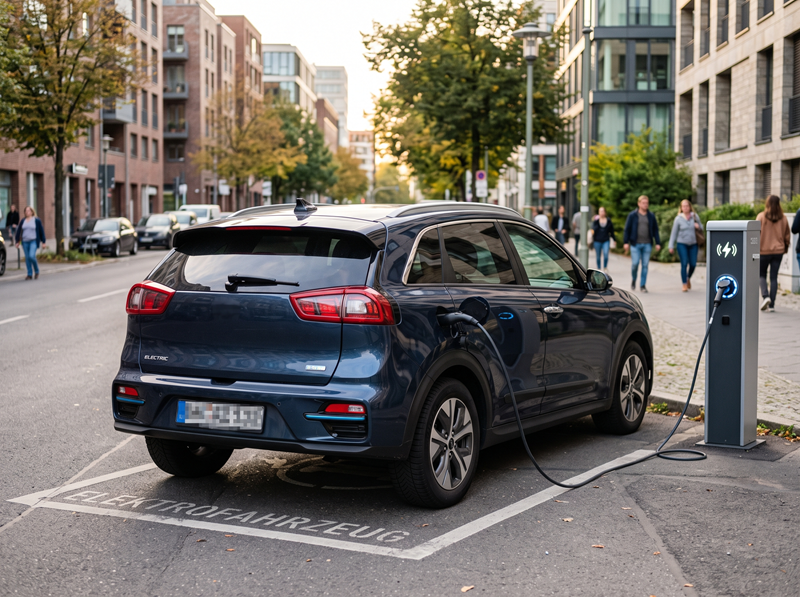
Der Kauf von Elektroautos wurde in der Vergangenheit mehrfach gefördert, abgeschafft beziehungsweise drastisch geändert. Der großzügige Umweltbonus wurde gestrichen. Auch für Plug-in-Hybridfahrzeuge wurden die staatlichen Anreize zeitweise gestrichen. Unternehmen profitieren weiterhin ausschließlich von steuerlichen Effekten. Seit 2026 gibt es für Privathaushalte ein neues Förderprogramm, wobei der Anspruch auf die Zuschüsse allerdings von der
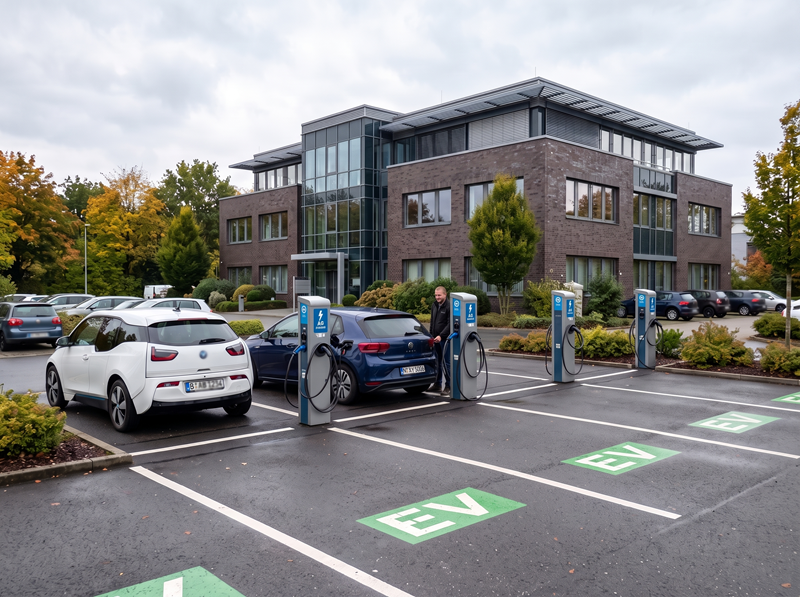
Grundsätzlich gilt Folgendes: Das kostenlose oder verbilligte Aufladen der Batterien von Elektro- oder Hybridelektrofahrzeugen im Betrieb des Arbeitgebers ist steuerfrei, wenn der Arbeitgeber die Leistung zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt (§ Nr. 46 EStG). Diese Steuerbefreiung gilt mindestens bis Ende 2030. Steuerfreier Ladestrom beim Arbeitgeber: Es spielt keine Rolle, ob es sich um ein Privatfahrzeug oder einen Firmenwagen handelt. Das heißt,
Den 2.000 €-Freibetrag gibt es bekanntlich nur für Rentner, die einer Tätigkeit als Arbeitnehmer nachgehen. Der Bund der Steuerzahler (BdSt) hat jetzt in seiner Mitgliederzeitschrift „Der Steuerzahler“ über einen Fall berichtet, in dem ein selbständiger Rentner die Benachteiligung von Freiberuflern vor Gericht überprüfen lassen wollte. Aber: Bevor es dazu kam, änderte das Finanzamt seine Entscheidung. Inhalt der steuerrechtlichen Regelung: Mit
Der Grundsteuerwert ist im typisierten Ertragswertverfahren anhand der Wohnflächenverordnung (WoFlV) zu berechnen. Das Finanzgericht hat entschieden, dass Kellerräume, die nicht für Wohnzwecke ausgebaut wurden, als Zubehörräume bei der Berechnung nicht mit einzubeziehen sind. Praxis-Beispiel: Im vorliegenden Fall geht es um die Frage, ob die Fläche eines im Keller gelegenen Raums einzubeziehen ist. Die Wohnfläche in den oberirdischen Geschossen des
Der Bundestag hat am 9.7.2026 ein Gesetz beschlossen, das es der Familienkasse ermöglicht, nach der Geburt eines Kindes das Kindergeld auch ohne Antrag auszuzahlen. Diese Möglichkeit zur antragslosen Kindergeldgewährung soll die Familienkasse nutzen, wenn alle erforderlichen Tatsachen bekannt sind, keine Zweifel an der Anspruchsberechtigung bestehen und eine Kontoverbindung bekannt ist. Ziel ist es, Bürokratie abzubauen, ohne das zusätzliche Risiko

StBG Lamers – van Brackel PartG mbB
Wertherbrucher Straße 13
46459 Rees-Haldern
 +49 (0)2850 9136 0
 +49 (0)2850 9136 21
 info@stb-niederrhein.de
Bürozeiten:


StBG Lamers – van Brackel PartG mbB
Wertherbrucher Straße 13
46459 Rees-Haldern
+49 (0)2850 9136 0
+49 (0)2850 9136 21
info@stb-niederrhein.de
Bürozeiten: