Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten.
Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn
- bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine unpünktliche Zahlung),
- bei Zahlung mit Scheck gilt die Zahlung erst 3 Tage nach Scheckeinreichung als bewirkt, auch wenn der Betrag früher beim Finanzamt gutgeschrieben wird,
- dem Finanzamt eine Einzugsermächtigung erteilt wurde; die Zahlung gilt immer als pünktlich, auch wenn das Finanzamt später abbucht.
Terminübersicht
Für den Monat September 2026:
| Art der Abgabe | Abgabe- und Fälligkeitstermin |
|---|---|
|
Umsatzsteuer-Voranmeldung
|
12.10.2026 |
| Zusammenfassende Meldung |
23.10.2026 |
| Sozialversicherung | 28.09.2026 |
| Lohnsteuer-Anmeldung | 12.10.2026 |
Für den Monat Oktober 2026:
| Art der Abgabe | Abgabe- und Fälligkeitstermin |
|---|---|
|
Umsatzsteuer-Voranmeldung
|
10.11.2026 |
| Zusammenfassende Meldung | 25.11.2026 |
| Sozialversicherung | 28.10.2026 |
| Lohnsteuer-Anmeldung | 10.11.2026 |
| Gewerbesteuer-Vorauszahlung Q4 2026 | 16.11.2026 |
Zu beachten: Die Abgabetermine entsprechen den Zahlungsterminen.
Hinweis: Der Antrag auf Dauerfristverlängerung muss nicht jährlich wiederholt werden, da die Dauerfristverlängerung solange gilt, bis der Unternehmer seinen Antrag zurücknimmt oder das Finanzamt die Fristverlängerung widerruft. Die 1/11 -Sondervorauszahlung muss dagegen von den Unternehmern, die ihre Voranmeldungen monatlich zu übermitteln haben, für jedes Kalenderjahr, für das die Dauerfristverlängerung gilt, bis zum 10. Februar berechnet, angemeldet und entrichtet werden.
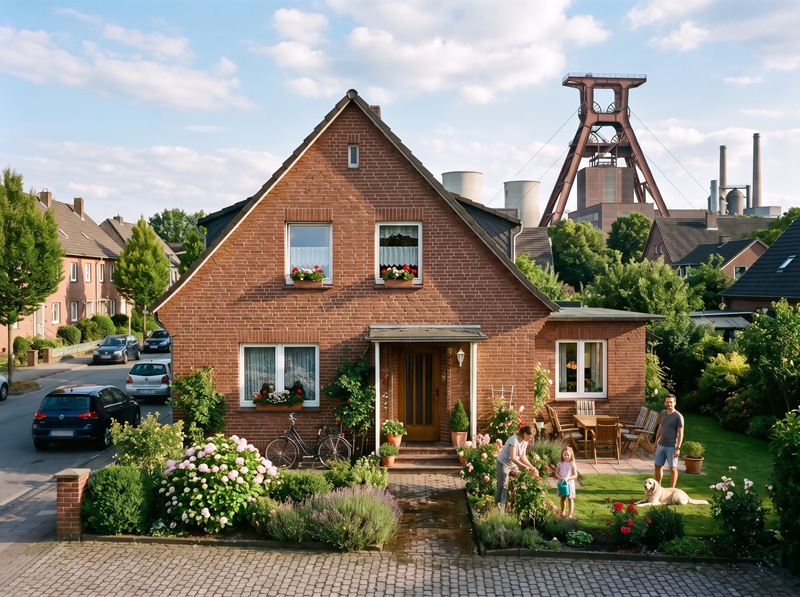
Aufwendungen für die Beseitigung von Bergschäden an einem Grundstück können zu sofort abziehbaren Werbungskosten führen. Praxis-Beispiel: Ein Ehepaar hatte im Jahr 1990 ein Grundstück in einer Bergbauregion erworben. Auf dem Grundstück befand sich ein ehemaliger und mittlerweile verfüllter Versorgungsschacht eines Bergwerks. Der Ehemann nutzte das Grundstück im Rahmen seines Einzelunternehmens, die Ehefrau erzielte aus ihrer
Das Finanzamt versagte den Vorsteuerabzug aus Eingangsrechnungen einer GmbH, die auf den 3.5.2021 datiert waren, obwohl die GmbH erst mit Vertrag vom 24.6.2021 gegründet wurde. Praxis-Beispiel: Eine GmbH, die mit Vertrag vom 24.6.2021 gegründet wurde, stellte Rechnungen aus, die auf den 3.5.2021 datiert waren. Die zugrundeliegenden Lieferscheine wurden im Zeitraum Januar bis Mai 2021 ausgestellt. Zu dieser Zeit war die erst mit Vertrag vom 24.6.2021 gegründete GmbH noch nicht
Das Finanzgericht hat entschieden, dass der Vorsteuerabzug für Fahrzeugkosten ausgeschlossen ist, wenn das Fahrzeug unentgeltlich an die angestellte Tochter des Gesellschafter-Geschäftsführers überlassen wird. Aber es stellen dabei nicht automatisch alle Vergütungsbestandteile eine verdeckte Gewinnausschüttung dar. Praxis-Beispiel: Eine GmbH mit einem Alleingesellschafter und Geschäftsführer erwarb einen Pkw. Am selben Tag schloss die GmbH mit der
Der Bundesfinanzhof hat entschieden, dass die erste Tätigkeitsstätte eines Piloten auch ein in der Parkposition stehendes Flugzeug am Stationierungsflughafen umfasst. Fahrtkosten zwischen Wohnung und erster Tätigkeitsstätte werden grundsätzlich nur in Höhe von 0,38 € (bis Ende 2025 = 0,30 €) je Entfernungskilometer als Werbungskosten (Entfernungspauschale) berücksichtigt. Aufwendungen für andere berufliche Fahrten können mit den