
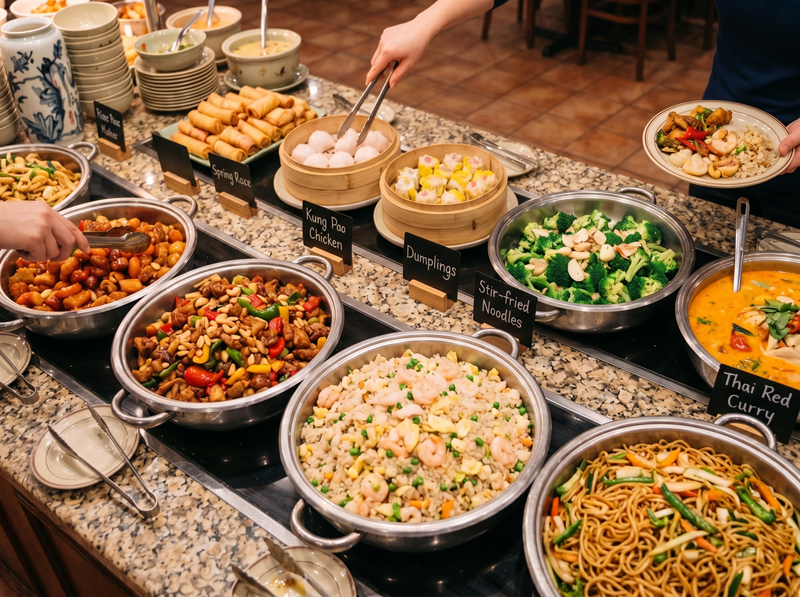
Das Finanzgericht Köln hat bei einem Restaurant mit einem "all-you-can-eat"-Konzept den Umsatz um einen Sicherheitszuschlag erhöht. Fraglich ist, welche Schätzungsmethode angewendet werden kann.
Praxis-Beispiel:
Die Klägerin betrieb ein asiatisches Restaurant, bei dem die Speisen überwiegend in Buffet-Form angeboten wurden, für das die Kunden gestaffelte Pauschalpreise zahlten. Die Gewinnermittlung erfolgte mit Hilfe einer Einnahmen-Überschuss-Rechnung. Im Rahmen eines Steuerstrafverfahrens wurde festgestellt, dass die Klägerin ein Kassensystem erworben hatte, das Kassenmanipulation ermöglichte. Im Rahmen einer Außenprüfung wurden weitere Tatsachen bekannt, die es nahelegten, dass die Klägerin Umsätze in erheblichem Umfang nicht erfasst hatte. Das Finanzamt nahm Hinzuschätzungen vor, weil die Aufzeichnungen der Klägerin nicht der Besteuerung zugrunde gelegt werden konnten. Nach erfolglosem Einspruch klagte sie vor dem Finanzgericht.
Die Klage hatte teilweise Erfolg. Die von der Klägerin vorgelegten Besteuerungsgrundlagen und Aufzeichnungen seien nicht zu verwerten, da sie gewichtige formelle Mängel aufweisen. Die Kassenaufzeichnungen waren unvollständig. Ob die Kasse auch manipuliert wurde, konnte zwar nicht festgestellt werden, sei aber in diesem Zusammenhang auch unerheblich. Eine Schätzungsbefugnis ist offensichtlich gegeben. Die Schätzung, die vom Finanzamt durchgeführt wurde, ist anwendbar, da sie nicht willkürlich erfolgt ist. Die Schätzung hat aber unter Anwendung der Schätzungsmethode zu erfolgen, die die größte Wahrscheinlichkeit der Richtigkeit aufweist.
Diese Voraussetzung lag nicht vor, da das Finanzamt einen Zeitreihenvergleich oder eine Quartilsschätzung vorgenommen habe. Nach Ansicht des Finanzgerichts sei hier allerdings eine Schätzung durch Vornahme eines Sicherheitszuschlags als die geeignetste Schätzungsmethode anzusehen. Insofern hat das Finanzgericht eine eigene Schätzung vorgenommen.
Fazit: Das Finanzamt muss eine Schätzung von Besteuerungsgrundlagen so durchführen, dass diese einer gerichtlichen Überprüfung standhält. Offensichtlich war, dass die Aufzeichnungen der Klägerin so fehlerhaft waren, dass eine Schätzung erfolgen durfte. Allerdings muss die Finanzverwaltung die Schätzung unter Verwendung der Schätzungsmethode vornehmen, die dem richtigen Ergebnis am wahrscheinlichsten nahekommt. Welche Methode dies ist, kann aber im Einzelfall durchaus strittig sein. In jedem Fall kommt die Finanzverwaltung nicht darum herum, verschiedene Wege der Schätzung miteinander zu vergleichen und die Entscheidung dann ausführlich zu begründen.
Hinweis: Die Anwendung der amtlichen Richtsatzsammlung, die von der Finanzverwaltung in der Vergangenheit gerne als Schätzungsgrundlage genutzt wurde, ist nach den letzten Entscheidungen des BFH sehr fraglich geworden (vgl. BFH-Urteil vom 18.6.2025, X R 19/21). Betroffene, bei denen eine Schätzung unter Anwendung der amtlichen Richtsatzsammlungen erfolgt ist, sollten die Entscheidung des Finanzamts besonders genau prüfen und gegebenenfalls ein Ruhen des Verfahrens beantragen.

Mit der pauschalen Zurückweisung eines Sachverständigengutachtens im Sinne des § 198 Abs. 2 BewG - unter Hinweis auf einen später erzielten höheren Kaufpreis - verletzt des Finanzgerichts seine Pflicht zur Sachverhaltsaufklärung (§ 76 Abs. 1 Satz 1 FGO) und zur Berücksichtigung des Gesamtergebnisses des Verfahrens (§ 96 Abs. 1 Satz 1 Halbsatz 1 FGO). Nachweis eines niedrigeren gemeinen Grundstückswerts: Weist der Steuerpflichtige bei der

Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht dem ermäßigten Steuersatz unterliegen. Grundlage: Der BFH hatte am 10.1.2024 den EuGH angerufen, um zu klären, ob und welche zusätzlichen Hotelleistungen dem ermäßigten Umsatzsteuersatz unterliegen. Bei den nunmehr vorliegenden BFH-Urteilern handelt sich hier um Nachfolgeentscheidungen zu dem Urteil des EuGH vom

Zum 1.1.2027 steigt der gesetzliche Mindestlohn von 13,90 € auf 14,60 € pro Stunde. Dadurch erhöht sich auch die Verdienstgrenze 2027 für Minijobs. Arbeitgeber sowie Minijobber müssen wissen, was ab 2027 zu beachten ist. Die Verdienstgrenze im Minijob legt fest, wie viel Minijobber durchschnittlich pro Monat verdienen dürfen. Die Verdienstgrenze im Minijob wird 2027 bei 633 € monatlich liegen. Damit erhöht sich die jährliche Verdienstgrenze auf 7.596

Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine



