
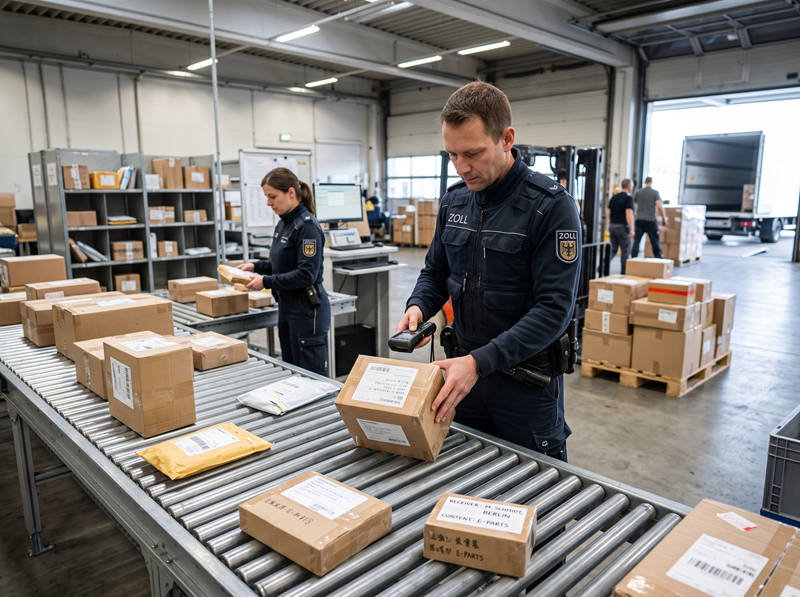
Die Generalzolldirektion weist darauf hin, dass die bisherige Zollfreigrenze für Warensendungen bis 150 € ab dem 1.7.2026 vollständig entfällt. Stattdessen gibt es einen neuen Pauschalzoll von 3 €. Diese 3 € gelten je Warenkategorie, also je angemeldeter Position in der Zollanmeldung. Das gilt, wenn die Einfuhr über den Import One Stop Shop (IOSS) von der Mehrwertsteuer befreit ist oder wenn es sich um eine Postsendung im Fernabsatzverkehr handelt.
Praxis-Beispiel:
Eine Sendung mit Socken, Kabelbindern und Hosen (= 3 verschiedene Kategorien) würde somit 9 € Pauschalzoll kosten.
In der Delegierten Verordnung (EU) 2015/2446 werden hierzu wesentliche Festlegungen getroffen:
- Beim IOSS-Verfahren darf ausschließlich der IOSS-Nutzer oder sein indirekter Vertreter als Anmelder auftreten – nicht der Empfänger der Waren.
- Grundlegende Voraussetzung für die Erhebung des Pauschalzolls ist das Vorliegen eines Fernverkaufs im Sinne der Mehrwertsteuersystemrichtlinie, wobei unter anderem relevant ist, ob sich die Ware zum Zeitpunkt des Verkaufs bereits innerhalb der EU befunden hat.
- Neu eingeführt wird zudem eine Anti-Missbrauchsklausel, bei der auch die Aufmachung der Ware als Indiz für einen Fernverkauf herangezogen werden kann. Klargestellt wird außerdem, dass Art. 177 des Unionszollkodex im Rahmen der Pauschalverzollung keine Anwendung findet.
Technische Umsetzung in Deutschland
In Deutschland wird der Pauschalzoll transaktionsbezogen über die ATLAS-Anwendungen IMPOST und Zollbehandlung erhoben. Voraussetzung für die Entrichtung ist die Nutzung eines laufenden Zahlungsaufschubs nach Art. 110 b) des Unionszollkodex.
Die festgesetzten Abgaben werden jeweils zum 16. des Folgemonats über die Bescheidnachricht COMTAX mitgeteilt, die Zölle und gegebenenfalls Einfuhrumsatzsteuer getrennt ausweist. Größere strukturelle Änderungen an den Teilnehmernachrichten sind nicht vorgesehen, lediglich einzelne Felder werden angepasst oder umbenannt.
Anforderungen an die Gesamtsicherheit: Wer den laufenden Zahlungsaufschub nutzen möchte, benötigt eine Gesamtsicherheit, deren Referenzbetrag bei bestehenden Bewilligungen zwingend angepasst werden muss. Zugelassene Wirtschaftsbeteiligte für zollrechtliche Vereinfachungen können dabei die sonst mögliche Reduzierung der Sicherheitsleistung nicht in Anspruch nehmen und müssen für die Pauschalzölle im Fernabsatzverkehr eine separate Bewilligung mit vollständiger Absicherung sowie eigene Aufschubkonten beantragen.
Hinweis: Unternehmen, die ab dem 1.7.2026 im Fernabsatzverkehr tätig sind, sollten Kontakt mit dem zuständigen Betriebs- oder Aufschub-Hauptzollamt aufnehmen, um die notwendigen Anpassungen bei Zahlungsaufschub, Gesamtsicherheit und Referenzbetrag rechtzeitig vorzunehmen.

Mit der pauschalen Zurückweisung eines Sachverständigengutachtens im Sinne des § 198 Abs. 2 BewG - unter Hinweis auf einen später erzielten höheren Kaufpreis - verletzt des Finanzgerichts seine Pflicht zur Sachverhaltsaufklärung (§ 76 Abs. 1 Satz 1 FGO) und zur Berücksichtigung des Gesamtergebnisses des Verfahrens (§ 96 Abs. 1 Satz 1 Halbsatz 1 FGO). Nachweis eines niedrigeren gemeinen Grundstückswerts: Weist der Steuerpflichtige bei der

Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht dem ermäßigten Steuersatz unterliegen. Grundlage: Der BFH hatte am 10.1.2024 den EuGH angerufen, um zu klären, ob und welche zusätzlichen Hotelleistungen dem ermäßigten Umsatzsteuersatz unterliegen. Bei den nunmehr vorliegenden BFH-Urteilern handelt sich hier um Nachfolgeentscheidungen zu dem Urteil des EuGH vom

Zum 1.1.2027 steigt der gesetzliche Mindestlohn von 13,90 € auf 14,60 € pro Stunde. Dadurch erhöht sich auch die Verdienstgrenze 2027 für Minijobs. Arbeitgeber sowie Minijobber müssen wissen, was ab 2027 zu beachten ist. Die Verdienstgrenze im Minijob legt fest, wie viel Minijobber durchschnittlich pro Monat verdienen dürfen. Die Verdienstgrenze im Minijob wird 2027 bei 633 € monatlich liegen. Damit erhöht sich die jährliche Verdienstgrenze auf 7.596

Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine



