
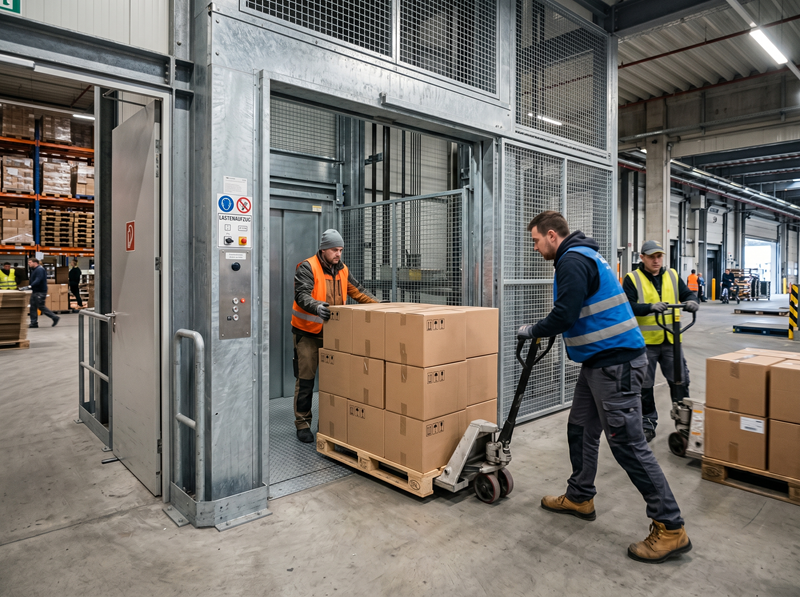
Für bewegliche Wirtschaftsgüter des Anlagevermögens kann neben der linearen oder degressiven Abschreibung die 40%ige Sonderabschreibung beansprucht werden (vor dem 1.1.2024: 20%). Die 40%ige Sonderabschreibung, die in einem Begünstigungszeitraum von maximal 5 Jahren beansprucht werden kann, ist handelsrechtlich unzulässig. Muss der Unternehmer eine Handelsbilanz erstellen, darf er die Sonderabschreibung nicht in der Handelsbilanz ausweisen. Es müssen dann in der Handelsbilanz passive latente Steuern ausgewiesen werden.
Die Sonderabschreibung wird im Jahr der Anschaffung nicht zeitanteilig gekürzt, sodass auch bei einer Anschaffung im Dezember der volle Betrag der Sonderabschreibung als Betriebsausgabe abgezogen werden kann. Begünstigt sind nur Betriebe, deren Gewinngrenze im Jahr vor der Inanspruchnahme nicht mehr als 200.000 € betragen haben. Bei der Ermittlung der Gewinngrenze von 200.000 € bleiben die Investitionsabzugsbeträge ebenso unberücksichtigt wie eventuelle Hinzurechnungsbeträge. Auch bei Personengesellschaften ist die Gewinngrenze von 200.000 € maßgebend, die für Einzelunternehmen und für Kapitalgesellschaften anzuwenden ist. Zur Ermittlung der Gewinngrenze der Personengesellschaft sind die Beträge maßgebend, die sich aus der Gesellschaftsbilanz und aus Ergänzungs- und Sonderbilanzen ergeben.
Die Sonderabschreibung darf nur für Wirtschaftsgüter des Anlagevermögens in Anspruch genommen werden. Sie kann nur beansprucht werden für
- neue und gebrauchte bewegliche Wirtschaftsgüter des Anlagevermögens,
- die im Jahr der Anschaffung oder Herstellung und im Folgejahr ausschließlich oder fast ausschließlich (mindestens zu 90%) für betriebliche Zwecke genutzt werden.
Begünstigt sind ausschließlich Wirtschaftsgüter des Anlagevermögens. Es ist jedoch unschädlich, wenn ein Wirtschaftsgut zunächst als Umlaufvermögen erworben und dann anschließend ins Anlagevermögen überführt wird.
Begünstigt sind nur bewegliche Wirtschaftsgüter. Hierzu gehören Sachen (Gegenstände), Betriebsvorrichtungen, Scheinbestandteile und Tiere. Damit entfällt die 40%ige Sonderabschreibung für die Anschaffung von Grundstücken und Gebäuden ebenso wie für Einbauten, die der Gebäudenutzung dienen. Auch immaterielle Wirtschaftsgüter, wie z. B. Software, Urheberrechte usw., sind nicht begünstigt.
Betriebsvorrichtungen werden immer als selbständige bewegliche Wirtschaftsgüter behandelt, auch wenn sie fest mit dem Gebäude verbunden sind. Entscheidend ist, dass es sich um Wirtschaftsgüter handelt, die nicht in einem einheitlichen Funktionszusammenhang mit dem Gebäude stehen, wie z.B. Personenaufzüge, die der Gebäudenutzung dienen. Lastenaufzüge sind hingegen Betriebsvorrichtungen, weil die betriebliche Nutzung im Vordergrund steht.
Scheinbestandteile entstehen in der Regel, wenn Wirtschaftsgüter zu einem vorübergehenden Zweck in ein Gebäude eingebaut werden. Das ist z.B. der Fall, wenn der Einbau
- eine kürzere Nutzungsdauer hat als die Laufzeit des Miet- und Pachtverhältnisses oder
- nach Beendigung des Miet- und Pachtverhältnisses ausgebaut und wieder verwendet werden kann.
Der Grenzwert für die private Nutzung beträgt 10%. Die Sonderabschreibung kann nur dann geltend gemacht werden, wenn das Wirtschaftsgut
- im Jahr der Anschaffung oder Herstellung und im darauffolgenden Wirtschaftsjahr
- vermietet wird oder
- in einer inländischen Betriebsstätte (fast) ausschließlich betrieblich genutzt wird.
Ein Wirtschaftsgut wird fast ausschließlich betrieblich genutzt, wenn der private Nutzungsanteil nicht mehr als 10% beträgt. Für die ausschließliche betriebliche Nutzung sind also die ersten beiden Jahre entscheidend. Die (fast) ausschließliche betriebliche Nutzung muss (anders als beim Investitionsabzugsbetrag) unbedingt in jedem der ersten beiden Jahre vorliegen, also
- im Jahr der Anschaffung oder Herstellung und
- im darauffolgenden Wirtschaftsjahr.
Das Wirtschaftsgut darf im Jahr der Anschaffung oder Herstellung und im darauffolgenden Wirtschaftsjahr vermietet werden.

Mit der pauschalen Zurückweisung eines Sachverständigengutachtens im Sinne des § 198 Abs. 2 BewG - unter Hinweis auf einen später erzielten höheren Kaufpreis - verletzt des Finanzgerichts seine Pflicht zur Sachverhaltsaufklärung (§ 76 Abs. 1 Satz 1 FGO) und zur Berücksichtigung des Gesamtergebnisses des Verfahrens (§ 96 Abs. 1 Satz 1 Halbsatz 1 FGO). Nachweis eines niedrigeren gemeinen Grundstückswerts: Weist der Steuerpflichtige bei der

Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht dem ermäßigten Steuersatz unterliegen. Grundlage: Der BFH hatte am 10.1.2024 den EuGH angerufen, um zu klären, ob und welche zusätzlichen Hotelleistungen dem ermäßigten Umsatzsteuersatz unterliegen. Bei den nunmehr vorliegenden BFH-Urteilern handelt sich hier um Nachfolgeentscheidungen zu dem Urteil des EuGH vom

Zum 1.1.2027 steigt der gesetzliche Mindestlohn von 13,90 € auf 14,60 € pro Stunde. Dadurch erhöht sich auch die Verdienstgrenze 2027 für Minijobs. Arbeitgeber sowie Minijobber müssen wissen, was ab 2027 zu beachten ist. Die Verdienstgrenze im Minijob legt fest, wie viel Minijobber durchschnittlich pro Monat verdienen dürfen. Die Verdienstgrenze im Minijob wird 2027 bei 633 € monatlich liegen. Damit erhöht sich die jährliche Verdienstgrenze auf 7.596

Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine



