
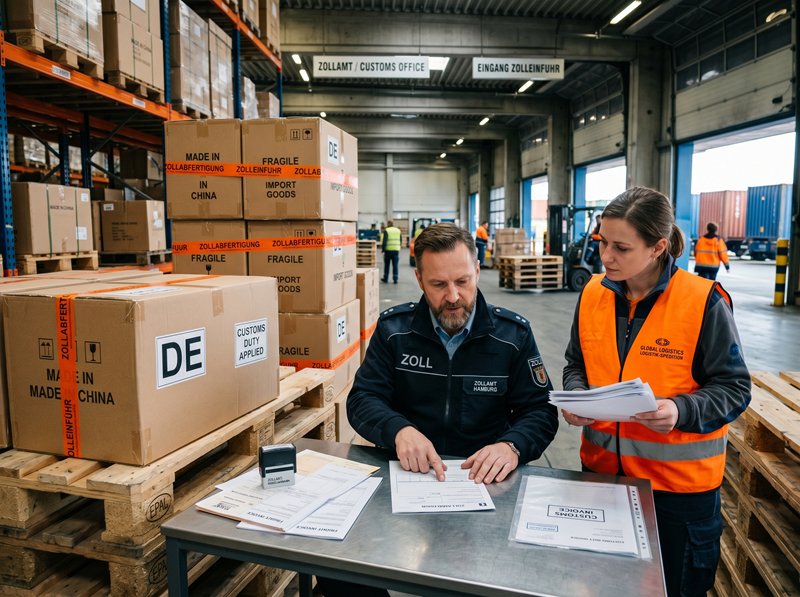
Der Bundesfinanzhof hat entschieden, dass nach den Bestimmungen der Unionsgesetzgebung (insbesondere Artikel 71 Absatz 1 Buchstabe c des Zollkodex der Union, UZK) Lizenzgebühren in die Zollwertberechnung eingeführt werden können. Dies gilt insbesondere dann, wenn die Zahlung der Lizenzgebühren eine Voraussetzung für den Abschluss des Kaufvertrags oder den Erhalt der Waren darstellt. Das Urteil stützt sich auf eine weiter gefasste Interpretation des Begriffs „Bedingung des Kaufgeschäfts“ und bestätigt, dass solche Gebühren, die nicht direkt mit dem Verkäufer der Waren verbunden sind, auch relevant sind, wenn sie an Dritte (zum Beispiel den Lizenzgeber) gezahlt werden.
Praxis-Beispiel:
Ein Unternehmen führte Waren ein, für die Lizenzgebühren anfielen. Diese Gebühren hatte das Unternehmen nicht in der angegebenen Zollwertberechnung aufgeführt. Die Zollbehörden stellten bei einer Prüfung fest, dass diese Gebühren in die Zollwertberechnung einbezogen werden müssen, da ihre Zahlung als unabdingbar für den Verkauf angesehen wurde.
Der BFH bestätigte diesen Standpunkt und betonte, dass auch an Dritte geleistete Zahlungen, sofern diese für die Transaktion notwendig sind, Teil des Zollwerts sein können. Das Argument der Klägerin, dass diese Gebühren nicht mit dem Kaufvertrag verknüpft seien, da sie aus einem separaten Lizenzvertrag mit einem Dritten hervorgingen, wies der BFH zurück.
Darüber hinaus stellte der BFH fest, dass der Fall keine grundsätzliche Bedeutung hat, die eine Revision rechtfertigen würde, weil die relevanten Rechtsfragen bereits ausreichend geklärt sind. Die Beschwerde gegen das vorherige Urteil des Finanzgerichts Hamburg lehnte der BFH daher ab. Die EU-Rechtsvorschriften sehen eine weite Auslegung des Begriffs „Bedingung des Kaufgeschäfts“ vor (Artikel 136 der Durchführungsverordnung (UZK-IA).

Mit der pauschalen Zurückweisung eines Sachverständigengutachtens im Sinne des § 198 Abs. 2 BewG - unter Hinweis auf einen später erzielten höheren Kaufpreis - verletzt des Finanzgerichts seine Pflicht zur Sachverhaltsaufklärung (§ 76 Abs. 1 Satz 1 FGO) und zur Berücksichtigung des Gesamtergebnisses des Verfahrens (§ 96 Abs. 1 Satz 1 Halbsatz 1 FGO). Nachweis eines niedrigeren gemeinen Grundstückswerts: Weist der Steuerpflichtige bei der

Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht dem ermäßigten Steuersatz unterliegen. Grundlage: Der BFH hatte am 10.1.2024 den EuGH angerufen, um zu klären, ob und welche zusätzlichen Hotelleistungen dem ermäßigten Umsatzsteuersatz unterliegen. Bei den nunmehr vorliegenden BFH-Urteilern handelt sich hier um Nachfolgeentscheidungen zu dem Urteil des EuGH vom

Zum 1.1.2027 steigt der gesetzliche Mindestlohn von 13,90 € auf 14,60 € pro Stunde. Dadurch erhöht sich auch die Verdienstgrenze 2027 für Minijobs. Arbeitgeber sowie Minijobber müssen wissen, was ab 2027 zu beachten ist. Die Verdienstgrenze im Minijob legt fest, wie viel Minijobber durchschnittlich pro Monat verdienen dürfen. Die Verdienstgrenze im Minijob wird 2027 bei 633 € monatlich liegen. Damit erhöht sich die jährliche Verdienstgrenze auf 7.596

Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine



