
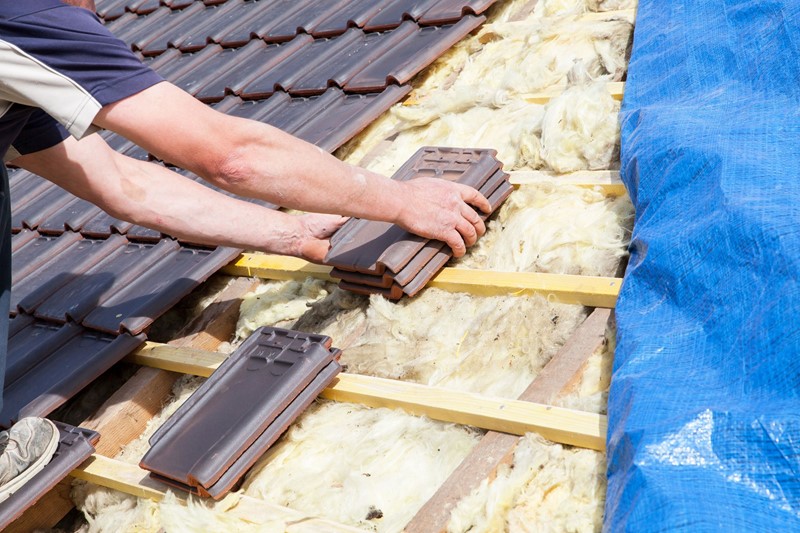
Mit der Steuerermäßigung des § 35c Einkommensteuergesetz werden energetische Maßnahmen an zu eigenen Wohnzwecken genutzten Gebäuden gefördert. Für die mit der Steuererklärung einzu-reichende Bescheinigung über die durchgeführten Maßnahmen stellt das Bundesministerium der Finanzen in Abstimmung mit den Ländern ein neues Muster bereit, das mit dem BMF-Schreiben veröffentlicht wird.
Zum 1. Januar 2025 wurden die bisherigen Musterbescheinigungen zu einem einheitlichen Muster zusammengeführt. Fachunternehmen und ausstellungsberechtigte Personen können daher für Maßnahmen, mit deren Umsetzung 2025 begonnen wird, auf dasselbe Muster zurückgreifen. Mit dem BMF-Schreiben vom 23.12.2024 werden die Bescheinigungen für die steuerliche Förderung der energetischen Gebäudesanierung aktualisiert.
Die Steuerermäßigung für energetische Maßnahmen kann nur beantragt werden, wenn das Gebäude zu eigenen Wohnzwecken genutzt wird. Begünstigt sind die Wohnung im eigenen Haus, die Wohnung in einem Ferienhaus oder eine Ferienwohnung, die im (Allein- oder Mit-) Eigentum steht sowie Wohnungen im (Allein- oder Mit-)Eigentum, die im Rahmen einer doppelten Haushaltsführung genutzt werden, wenn das Objekt ausschließlich zu eigenen Wohnzwecken genutzt und nicht (auch nicht kurzfristig) vermietet wird.
Begünstigte energetische Maßnahmen sind:
- Wärmedämmung von Wänden,
- Wärmedämmung von Dachflächen,
- Wärmedämmung von Geschossdecken,
- Erneuerung der Fenster oder Außentüren,
- Erneuerung oder Einbau einer Lüftungsanlage,
- Erneuerung der Heizungsanlage,
- Einbau von digitalen Systemen zur energetischen Betriebs- und Verbrauchsoptimierung und
- Optimierung bestehender Heizungsanlagen, sofern diese älter als zwei Jahre sind.
Gefördert werden auch energetische Maßnahmen an Zubehörräumen eines begünstigten Objekts wie z. B. Kellerräume, Abstellräume, Bodenräume, Trockenräume, Heizungsräume und Garagen, wenn die energetische Maßnahme zusammen mit der energetischen Maßnahme des begünstigten Objekts erfolgt, z. B. durch Dämmung der Kellerdecke. Für energetische Maßnahmen bei Gebäuden, die zu eigenen Wohnzwecken genutzt werden, gibt es im Jahr der Fertigstellung und im Folgejahr einen Abzug von der Steuerschuld in Höhe von 7% der Aufwendungen, höchstens jedoch 14.000 € und im darauffolgenden Jahr 6% der Aufwendungen, höchstens jedoch 12.000 €.
Voraussetzung ist, dass die Aufwendungen durch eine nach amtlichem Muster erstellte Bescheinigung des ausführenden Fachunternehmens nachgewiesen werden. Die Bescheinigungen müssen dem vom BMF veröffentlichten Muster entsprechen. Vom Inhalt, Aufbau und von der Reihenfolge der Angaben des amtlichen Musters darf nicht abgewichen werden.

Mit der pauschalen Zurückweisung eines Sachverständigengutachtens im Sinne des § 198 Abs. 2 BewG - unter Hinweis auf einen später erzielten höheren Kaufpreis - verletzt des Finanzgerichts seine Pflicht zur Sachverhaltsaufklärung (§ 76 Abs. 1 Satz 1 FGO) und zur Berücksichtigung des Gesamtergebnisses des Verfahrens (§ 96 Abs. 1 Satz 1 Halbsatz 1 FGO). Nachweis eines niedrigeren gemeinen Grundstückswerts: Weist der Steuerpflichtige bei der

Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht dem ermäßigten Steuersatz unterliegen. Grundlage: Der BFH hatte am 10.1.2024 den EuGH angerufen, um zu klären, ob und welche zusätzlichen Hotelleistungen dem ermäßigten Umsatzsteuersatz unterliegen. Bei den nunmehr vorliegenden BFH-Urteilern handelt sich hier um Nachfolgeentscheidungen zu dem Urteil des EuGH vom

Zum 1.1.2027 steigt der gesetzliche Mindestlohn von 13,90 € auf 14,60 € pro Stunde. Dadurch erhöht sich auch die Verdienstgrenze 2027 für Minijobs. Arbeitgeber sowie Minijobber müssen wissen, was ab 2027 zu beachten ist. Die Verdienstgrenze im Minijob legt fest, wie viel Minijobber durchschnittlich pro Monat verdienen dürfen. Die Verdienstgrenze im Minijob wird 2027 bei 633 € monatlich liegen. Damit erhöht sich die jährliche Verdienstgrenze auf 7.596

Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine



