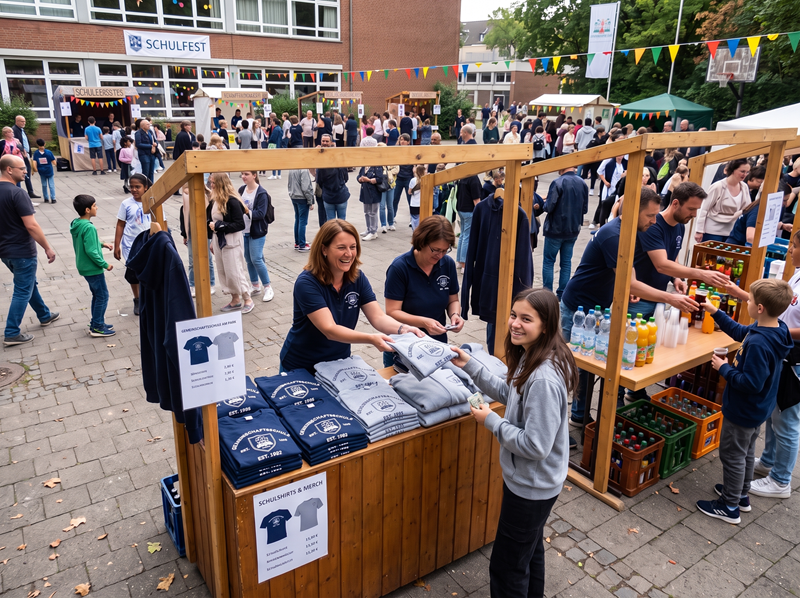
Das Landesamt Niedersachsen hat klargestellt, wie Verkäufe auf Schul- und Kitaveranstaltungen sowie Umsätze von Schülerfirmen unter § 2b UStG umsatzsteuerlich zu behandeln sind.
Ausgangspunkt der Verfügung ist die Frage, wem die Leistung zuzurechnen ist. Nach Abschn. 2.1 Abs. 3 UStAE ist die Leistung demjenigen zuzurechnen, der sie im eigenen Namen erbringt und gegenüber dem Leistungsempfänger als Schuldner auftritt. Eine pauschale Zuordnung zur Schule oder zum Schulträger scheidet damit aus. Als Leistungserbringer kommen zudem das Land, ein Förderverein, eine Schulklasse, Einzelpersonen oder sonstige Zusammenschlüsse in Betracht. Die Steuerpflicht hängt davon ab, wer im eigenen Namen handelt.
Verkäufe durch den Schulträger oder das Land sind umsatzsteuerpflichtig: Tritt der Schulträger oder das Land bei Verkäufen auf Schulfesten oder ähnlichen Veranstaltungen als Leistungsschuldner auf, ist unter nach § 2b UStG regelmäßig Umsatzsteuerpflicht anzunehmen. Die Verkäufe gegen Entgelt, die Vielzahl der Vorgange und typisch unternehmerisches Verhalten begründen die erforderliche Nachhaltigkeit im Sinne von Abschn. 2.3 Abs. 6 UStAE. Eine Ausnahme nach § 2b UStG greift nicht, da die Verkäufe privatrechtlich ausgestaltet sind.
Regelmäßig keine Umsatzsteuer beim Verkauf durch Dritte
Handelt hingegen ein Dritter (etwa ein Förderverein, eine Klasse oder ein sonstiger Zusammenschluss) im eigenen Namen, führen die Umsätze nach abgestimmter Auffassung von Bund und Ländern nicht zur Umsatzbesteuerung. Grund ist entweder die fehlende Nachhaltigkeit oder die Anwendbarkeit der Kleinunternehmerregelung nach § 19 UStG.
Schülerfirmen ohne eigene Rechtspersönlichkeit fallen unter § 2b UStG
Rechtlich unselbständige Schülerfirmen und Schülergenossenschaften, die organisatorisch in die Schulstruktur eingebunden sind, fallen in den Anwendungsbereich des § 2b UStG. Ihre Umsätze können als eng mit einer Bildungsleistung verbundene Leistungen einzustufen sein, wenn das Projekt dem Erlernen ökonomischen Handelns oder der Berufsorientierung dient und die Leistung von einer anerkannten Einrichtung nach § 4 Nr. 21 Satz 1 Buchst. a UStG erbracht wird (Abschn. 4.21.1 Abs. 16 Nr. 4 UStAE). In diesem Fall kommt die Steuerbefreiung nach § 4 Nr. 21 Buchst. a UStG in Betracht. Die Kleinunternehmerregelung des § 19 UStG scheidet bei unselbständigen Schülerfirmen dagegen regelmäßig aus, da umsatzsteuerlich auf den Unternehmer (z. B. Schulträger) abzustellen ist und dessen Umsatzgrenzen stets überschritten sein werden.
Eigenständige Schülerfirmen
Schülerfirmen, die als eigenständige Rechtssubjekte (z. B. Verein, GbR) organisiert sind, fallen nicht unter § 2b UStG. Ihre umsatzsteuerliche Behandlung richtet sich nach der jeweiligen Ausgestaltung. Regelmäßig wird jedoch die Kleinunternehmerregelung nach § 19 UStG anwendbar sein.
Keine hohen Anforderungen an Dokumentation
Die Verfügung stellt keine erhöhten Dokumentationsanforderungen auf. Schulen sind insbesondere nicht verpflichtet nachzuhalten, durch wen Verkäufe konkret erfolgten, sofern diese nicht der Schule zuzurechnen sind. Das reduziert den administrativen Aufwand für Schulen und Schulträger.
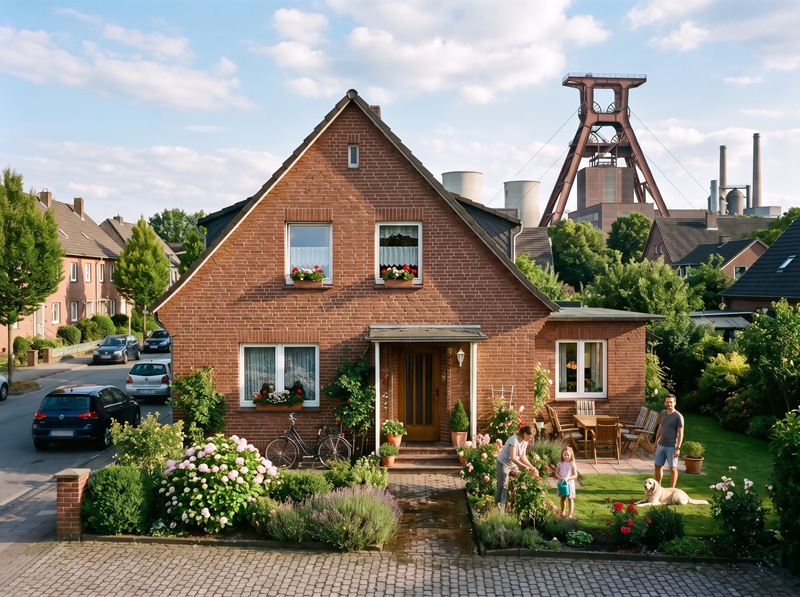
Aufwendungen für die Beseitigung von Bergschäden an einem Grundstück können zu sofort abziehbaren Werbungskosten führen. Praxis-Beispiel: Ein Ehepaar hatte im Jahr 1990 ein Grundstück in einer Bergbauregion erworben. Auf dem Grundstück befand sich ein ehemaliger und mittlerweile verfüllter Versorgungsschacht eines Bergwerks. Der Ehemann nutzte das Grundstück im Rahmen seines Einzelunternehmens, die Ehefrau erzielte aus ihrer
Das Finanzamt versagte den Vorsteuerabzug aus Eingangsrechnungen einer GmbH, die auf den 3.5.2021 datiert waren, obwohl die GmbH erst mit Vertrag vom 24.6.2021 gegründet wurde. Praxis-Beispiel: Eine GmbH, die mit Vertrag vom 24.6.2021 gegründet wurde, stellte Rechnungen aus, die auf den 3.5.2021 datiert waren. Die zugrundeliegenden Lieferscheine wurden im Zeitraum Januar bis Mai 2021 ausgestellt. Zu dieser Zeit war die erst mit Vertrag vom 24.6.2021 gegründete GmbH noch nicht
Das Finanzgericht hat entschieden, dass der Vorsteuerabzug für Fahrzeugkosten ausgeschlossen ist, wenn das Fahrzeug unentgeltlich an die angestellte Tochter des Gesellschafter-Geschäftsführers überlassen wird. Aber es stellen dabei nicht automatisch alle Vergütungsbestandteile eine verdeckte Gewinnausschüttung dar. Praxis-Beispiel: Eine GmbH mit einem Alleingesellschafter und Geschäftsführer erwarb einen Pkw. Am selben Tag schloss die GmbH mit der
Der Bundesfinanzhof hat entschieden, dass die erste Tätigkeitsstätte eines Piloten auch ein in der Parkposition stehendes Flugzeug am Stationierungsflughafen umfasst. Fahrtkosten zwischen Wohnung und erster Tätigkeitsstätte werden grundsätzlich nur in Höhe von 0,38 € (bis Ende 2025 = 0,30 €) je Entfernungskilometer als Werbungskosten (Entfernungspauschale) berücksichtigt. Aufwendungen für andere berufliche Fahrten können mit den