Das Finanzgericht Münster hat entschieden, dass ein finanzieller Schaden, der durch eine Betrugshandlung wie einen sogenannten „Schockanruf“ entstanden ist, nicht als außergewöhnliche Belastung im Sinne des § 33 EStG des deutschen Steuerrechts berücksichtigt werden kann.
Praxis-Beispiel:
Die 77 Jahre alte Klägerin erhielt einen Anruf auf ihrem Festnetztelefon. Der Anrufer gab sich als Rechtsanwalt aus und gab an, dass die Tochter der Klägerin einen tödlichen Verkehrsunfall verursacht haben soll. Deshalb solle die Tochter in Untersuchungshaft, was durch Zahlung einer Kaution von 50.000 € an die Gerichtskasse vermieden werden könne. Der Anrufer bot an, einen Boten zu schicken, der das Geld bei ihr zu Hause abholen könne. Die Klägerin fuhr daraufhin mit dem Taxi zur Bank und hob dort 50.000 € ab. Diesen Betrag übergab sie später dem Boten. Da sie Opfer eines Betrugs geworden ist, machte Sie den Schaden von 50.000 € in ihrer Steuererklärung als außergewöhnliche Belastung geltend. Das Finanzamt lehnte dies ab.
Das Finanzgericht lehnte eine Berücksichtigung ebenfalls ab. Nach Ansicht des Gerichts gehört das Risiko, Opfer einer solchen Vermögensstraftat zu werden, zum allgemeinen Lebensrisiko, das nicht auf die Steuerzahlergemeinschaft abgewälzt werden darf. Obwohl die Situation der Klägerin, die durch Täuschung und Manipulation ihr Geld an Betrüger übergeben hat, besonders tragisch ist, bleibt die Grundlage des Gesetzes, dass nur außergewöhnliche Schadensfälle, die über das alltagstypische Risiko hinausgehen, steuerlich berücksichtigt werden können.
Das Gericht kommt außerdem zu dem Schluss, dass für die Klägerin objektive und zumutbare Alternativen bestanden, um die vermeintliche Gefahr für ihre Tochter zu überprüfen, wie beispielsweise die Kontaktaufnahme mit der realen Polizei, ihrer Tochter oder einem Anwalt. Diese Möglichkeiten hätten den Betrug verhindern können, auch wenn sich die Klägerin subjektiv unter Druck gesetzt fühlte. Dass die Klägerin eine beträchtliche Summe Bargeld zur Verfügung hatte, die nicht essenziell für ihren Lebensunterhalt war, trug ebenfalls zur Einschätzung bei, dass hier keine Solidarität der Steuerzahler erforderlich ist.
Mit diesem Urteil folgt das Gericht einer strikten Auslegung des Begriffs „außergewöhnliche Belastungen“ und bestätigt erneut, dass finanzielle Verluste durch Betrug nicht als abziehbare Belastungen anerkannt werden können, es sei denn, es liegen äußerst außergewöhnliche und spezifische Umstände vor. Der Fall wurde als revisionswürdig eingestuft, da die steuerliche Behandlung von „Schockanrufen“ als rechtliches Problem bislang noch nicht abschließend von den höchsten Gerichtsinstanzen geklärt wurde.
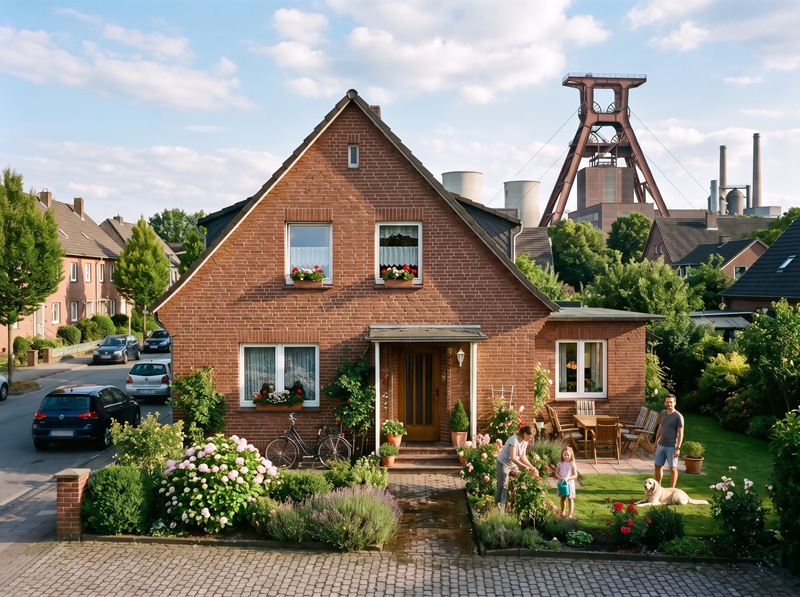
Aufwendungen für die Beseitigung von Bergschäden an einem Grundstück können zu sofort abziehbaren Werbungskosten führen. Praxis-Beispiel: Ein Ehepaar hatte im Jahr 1990 ein Grundstück in einer Bergbauregion erworben. Auf dem Grundstück befand sich ein ehemaliger und mittlerweile verfüllter Versorgungsschacht eines Bergwerks. Der Ehemann nutzte das Grundstück im Rahmen seines Einzelunternehmens, die Ehefrau erzielte aus ihrer
Das Finanzamt versagte den Vorsteuerabzug aus Eingangsrechnungen einer GmbH, die auf den 3.5.2021 datiert waren, obwohl die GmbH erst mit Vertrag vom 24.6.2021 gegründet wurde. Praxis-Beispiel: Eine GmbH, die mit Vertrag vom 24.6.2021 gegründet wurde, stellte Rechnungen aus, die auf den 3.5.2021 datiert waren. Die zugrundeliegenden Lieferscheine wurden im Zeitraum Januar bis Mai 2021 ausgestellt. Zu dieser Zeit war die erst mit Vertrag vom 24.6.2021 gegründete GmbH noch nicht
Das Finanzgericht hat entschieden, dass der Vorsteuerabzug für Fahrzeugkosten ausgeschlossen ist, wenn das Fahrzeug unentgeltlich an die angestellte Tochter des Gesellschafter-Geschäftsführers überlassen wird. Aber es stellen dabei nicht automatisch alle Vergütungsbestandteile eine verdeckte Gewinnausschüttung dar. Praxis-Beispiel: Eine GmbH mit einem Alleingesellschafter und Geschäftsführer erwarb einen Pkw. Am selben Tag schloss die GmbH mit der
Der Bundesfinanzhof hat entschieden, dass die erste Tätigkeitsstätte eines Piloten auch ein in der Parkposition stehendes Flugzeug am Stationierungsflughafen umfasst. Fahrtkosten zwischen Wohnung und erster Tätigkeitsstätte werden grundsätzlich nur in Höhe von 0,38 € (bis Ende 2025 = 0,30 €) je Entfernungskilometer als Werbungskosten (Entfernungspauschale) berücksichtigt. Aufwendungen für andere berufliche Fahrten können mit den