
Wird eine selbständige nachhaltige Betätigung mit der Absicht unternommen, Gewinne zu erzielen und handelt es sich um eine Beteiligung am allgemeinen wirtschaftlichen Verkehr. Es liegt ein Gewerbebetrieb vor, wenn es sich nicht um Land- und Forstwirtschaft, einen freien Beruf oder um eine andere selbständige Arbeit handelt. Außerdem muss die Betätigung den Rahmen einer privaten Vermögensverwaltung überschreiten. Die Absicht Gewinne zu erzielen, muss vorliegen.
Praxis-Beispiel:
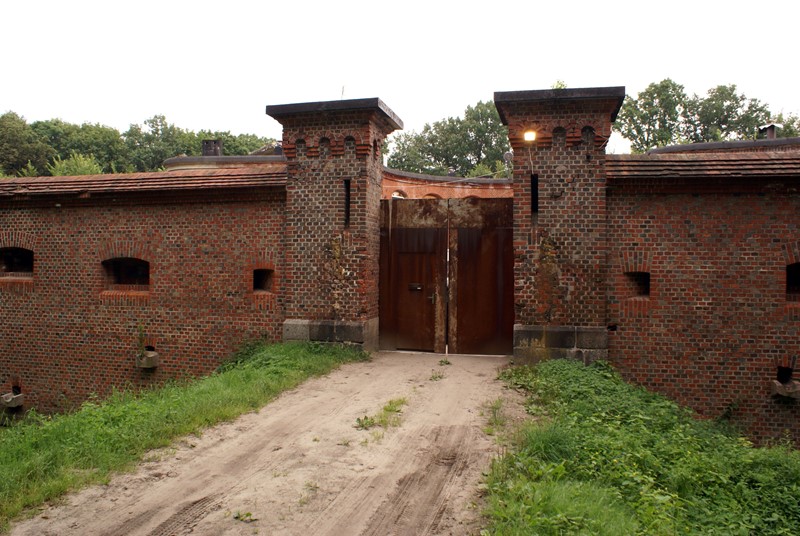
Der Kläger konnte nach der Wiedervereinigung land- und forstwirtschaftliche Flächen wiedererwerben. Er erwarb in 2005 eine Burg nebst Anbau sowie weitere Teile des vormaligen Gutes (Kornspeicher, Pferdestall). Der Anbau erfolgte im Rahmen eines Fördermittelantrags. Danach war vorgesehen, die Gesamtanlage in Teilschritten nach den Anforderungen, Genehmigungen und Auflagen des Landesamts für Denkmalpflege instand zu setzen, zu sanieren und zu modernisieren. Nach den Feststellungen des Finanzgerichts wurde zur Realisierung der Gesamtmaßnahme damals ein Zeitraum von zehn Jahren in Betracht gezogen, da der Kläger plante, überwiegend Fördermittel und Spenden einzusetzen. Die Betriebsprüfung ging davon aus, dass es sich bei der gewerblichen Vermietung der Burg von Beginn an um keinen einkommensteuerlich relevanten Erwerbsbetrieb gehandelt habe und die Ursachen für die dortigen Renovierungstätigkeiten ausschließlich im privaten Bereich lägen. Das Finanzamt erkannte die geltend gemachten Verluste nicht an.
Bei der Entscheidung des BFH dreht sich somit um die Frage, ob die Tätigkeiten des Eigentümers der „Burg“ als ein gewerbliches Unternehmen mit erkennbarer Gewinnerzielungsabsicht einzustufen sind oder ob es sich hierbei um eine Liebhaberei handelt. Der Streit betrifft die steuerliche Behandlung der Verluste in den Jahren 2008-2016, die aus den teilweise umgesetzten Renovierungs- und Vermietungsplänen dieses historischen Anwesens resultierten.
Der BFH entschied, dass das Finanzgericht Mecklenburg-Vorpommern fehlerhaft angenommen hatte, dass ein potenzieller zukünftiger Betriebsveräußerungs- oder Betriebsaufgabengewinn nur dann in die sogenannte Totalgewinnprognose einbezogen werden könne, wenn dies bereits zu Beginn der Tätigkeit in einem Betriebskonzept dokumentiert worden sei. Dies ist unzutreffend. Selbst wenn die stillen Reserven in ihrem Wert nicht zu Beginn dokumentiert wurden, müssen sie bei der Beurteilung des Gesamtpotentials des Unternehmens berücksichtigt werden. Das Fehlen geeigneter objektiver Feststellungen, inwieweit stille Reserven vorhanden sind, die bei der Prüfung einer Gewinnerzielungsabsicht einzubeziehen sind, führt dazu, dass die früheren Entscheidungen des Finanzamts und des Finanzgerichts keinen Bestand haben können. Das Finanzgericht muss daher erneut prüfen, die Herangehensweise des Eigentümers an das Projekt (einschließlich der Änderungen des Nutzungskonzepts und der Ausführung) tatsächlich auf einer unternehmerischen Grundlage basierte. Auch die Frage, ob einzelne Segmente des Anwesens (zum Beispiel für private oder landwirtschaftliche Zwecke) möglicherweise separat bewertet werden müssen, wurde nicht angemessen behandelt. Der Fall wird daher zur weiteren Sachverhaltsaufklärung und erneuten Entscheidung an das Finanzgericht zurückverwiesen.
Wichtig! Der für die Prüfung der Gewinnerzielungsabsicht maßgebliche Totalgewinn setzt sich aus den in der Vergangenheit erzielten und künftig zu erwartenden laufenden Gewinnen/Verlusten und dem sich bei Betriebsbeendigung voraussichtlich ergebenden Veräußerungs- beziehungsweise Aufgabegewinn/-verlust zusammen.

Mit der pauschalen Zurückweisung eines Sachverständigengutachtens im Sinne des § 198 Abs. 2 BewG - unter Hinweis auf einen später erzielten höheren Kaufpreis - verletzt des Finanzgerichts seine Pflicht zur Sachverhaltsaufklärung (§ 76 Abs. 1 Satz 1 FGO) und zur Berücksichtigung des Gesamtergebnisses des Verfahrens (§ 96 Abs. 1 Satz 1 Halbsatz 1 FGO). Nachweis eines niedrigeren gemeinen Grundstückswerts: Weist der Steuerpflichtige bei der

Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht dem ermäßigten Steuersatz unterliegen. Grundlage: Der BFH hatte am 10.1.2024 den EuGH angerufen, um zu klären, ob und welche zusätzlichen Hotelleistungen dem ermäßigten Umsatzsteuersatz unterliegen. Bei den nunmehr vorliegenden BFH-Urteilern handelt sich hier um Nachfolgeentscheidungen zu dem Urteil des EuGH vom

Zum 1.1.2027 steigt der gesetzliche Mindestlohn von 13,90 € auf 14,60 € pro Stunde. Dadurch erhöht sich auch die Verdienstgrenze 2027 für Minijobs. Arbeitgeber sowie Minijobber müssen wissen, was ab 2027 zu beachten ist. Die Verdienstgrenze im Minijob legt fest, wie viel Minijobber durchschnittlich pro Monat verdienen dürfen. Die Verdienstgrenze im Minijob wird 2027 bei 633 € monatlich liegen. Damit erhöht sich die jährliche Verdienstgrenze auf 7.596

Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine



