Im Jahressteuergesetz 2026 soll die Kaufpreisaufteilung in dem geplanten § 6f EStG gesetzlich geregelt werden. Wer eine Immobilie zur Vermietung oder für den Betrieb kauft, kann steuerlich nur den Gebäudeanteil abschreiben.
Ausgangslage: Nach ständiger Rechtsprechung ist ein Gesamtkaufpreis nach dem Verhältnis der Verkehrswerte von Grund und Boden und Gebäude aufzuteilen. Eine Aufteilung im Kaufvertrag ist grundsätzlich zu übernehmen. Korrigiert wird sie nur, wenn sie die realen Wertverhältnisse in grundsätzlicher Weise verfehlt und wirtschaftlich nicht haltbar erscheint.
Die geplante Neuregelung sieht drei Stufen vor
- Die Aufteilung im Kaufvertrag ist maßgeblich, sofern sie die realen Wertverhältnisse nicht in grundsätzlicher Weise verfehlt und wirtschaftlich haltbar erscheint.
- Verhältnis der Werte: Fehlt eine tragfähige Vertragsaufteilung, sind Boden- und Gebäudewert gesondert nach der Immobilienwertermittlungsverordnung (ImmoWertV) zu ermitteln – einschließlich ihrer Regeln zur Verfahrenswahl. Der Kaufpreis wird anschließend im Verhältnis dieser Wertanteile aufgeteilt.
- Arbeitshilfe mit qualifiziertem Gegenbeweis: Das BMF veröffentlicht eine Arbeitshilfe. Ihr Ergebnis "kann" der Besteuerung zugrunde gelegt werden. Wer abweichen will, muss dies durch ein eigens für diesen Zweck erstelltes Gutachten nachweisen.
Den Rechenweg zur Ermittlung des Boden- und Gebäudewert nach der Immobilienwertermittlungsverordnung wird genau vorgegeben. Vom Wert des gesamten Objekts wird der Bodenwert nach §§ 40 bis 43 ImmoWertV abgezogen. Anschließend werden besondere objektspezifische Grundstücksmerkmale (§ 8 Abs. 3 ImmoWertV) wie Bauschäden oder ein Wegerecht durch marktübliche Zu- oder Abschläge beim Boden- oder Gebäudewertanteil erfasst. Der Gebäudewertanteil darf dabei nicht unter 0 € sinken. Die Differenzrechnung erfolgt auf Ebene der Werte, nicht des Kaufpreises. Ein Kaufpreis über oder unter dem ermittelten Wert wirkt sich daher anteilig auf Boden und Gebäude aus; die Restwertmethode bleibt ausgeschlossen.
Neu ist vor allem, dass die ImmoWertV verbindlich und der Rechenweg detailliert vorgegeben wird, sodass die Arbeitshilfe im Ergebnis eine gesetzliche Grundlage erhält, sodass nur ein qualifiziertes Gutachten zu einem anderen Wert kommen kann. Fazit: Die Finanzämter dürften die Arbeitshilfe flächendeckend anwenden, wenn im Vertrag keine tragfähige Aufteilung erfolgt.
§ 6f EStG-E soll erstmals für bebaute Grundstücke gelten, die aufgrund eines nach dem Tag der Verkündung (Veröffentlichung im Bundesgesetzblatt) rechtswirksam abgeschlossenen obligatorischen Vertrags oder gleichgestellten Rechtsakts angeschafft werden. Entscheidend ist damit regelmäßig das Datum des notariellen Kaufvertrags, nicht der Übergang von Nutzen und Lasten. Für frühere Erwerbe bleibt es bei der bisherigen Rechtsprechung.
Hinweis: Das Bundeskabinett hat den Entwurf am 12.8.2026 beschlossen. Der Bundesrat hat am 25.9.2026 Stellung genommen und zu § 6f keine Änderungen verlangt. Die Vorschrift gilt für Grundstücke im Betriebsvermögen und über § 9 Abs. 5 Satz 2 EStG-E auch für private Vermieter.
Fazit: Ein Gegenbeweis gegen die Arbeitshilfe wird voraussichtlich nur mithilfe von qualifizierten Gutachten möglich sein. Die Kaufpreisaufteilung sollte daher bereits bei der Vorbereitung des Kaufvertrags erfolgen, sodass spätere Einspruchsverfahren vermieden werden.
Gesetzgebungsverfahren: Vorgesehen ist, das Gesetzgebungsverfahren noch 2026 abzuschließen. Da die Verabschiedung des Jahressteuergesetzes 2026 im Bundestag für November 2026 geplant ist, muss der Bundesrat in seiner Plenarsitzung am 20.11. oder 18.12.2026 zustimmen.
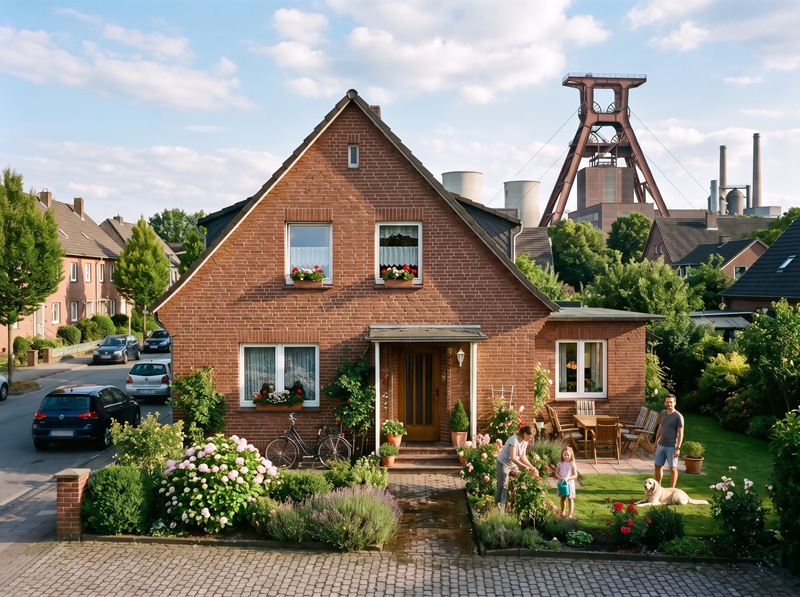
Aufwendungen für die Beseitigung von Bergschäden an einem Grundstück können zu sofort abziehbaren Werbungskosten führen. Praxis-Beispiel: Ein Ehepaar hatte im Jahr 1990 ein Grundstück in einer Bergbauregion erworben. Auf dem Grundstück befand sich ein ehemaliger und mittlerweile verfüllter Versorgungsschacht eines Bergwerks. Der Ehemann nutzte das Grundstück im Rahmen seines Einzelunternehmens, die Ehefrau erzielte aus ihrer
Das Finanzamt versagte den Vorsteuerabzug aus Eingangsrechnungen einer GmbH, die auf den 3.5.2021 datiert waren, obwohl die GmbH erst mit Vertrag vom 24.6.2021 gegründet wurde. Praxis-Beispiel: Eine GmbH, die mit Vertrag vom 24.6.2021 gegründet wurde, stellte Rechnungen aus, die auf den 3.5.2021 datiert waren. Die zugrundeliegenden Lieferscheine wurden im Zeitraum Januar bis Mai 2021 ausgestellt. Zu dieser Zeit war die erst mit Vertrag vom 24.6.2021 gegründete GmbH noch nicht
Das Finanzgericht hat entschieden, dass der Vorsteuerabzug für Fahrzeugkosten ausgeschlossen ist, wenn das Fahrzeug unentgeltlich an die angestellte Tochter des Gesellschafter-Geschäftsführers überlassen wird. Aber es stellen dabei nicht automatisch alle Vergütungsbestandteile eine verdeckte Gewinnausschüttung dar. Praxis-Beispiel: Eine GmbH mit einem Alleingesellschafter und Geschäftsführer erwarb einen Pkw. Am selben Tag schloss die GmbH mit der
Der Bundesfinanzhof hat entschieden, dass die erste Tätigkeitsstätte eines Piloten auch ein in der Parkposition stehendes Flugzeug am Stationierungsflughafen umfasst. Fahrtkosten zwischen Wohnung und erster Tätigkeitsstätte werden grundsätzlich nur in Höhe von 0,38 € (bis Ende 2025 = 0,30 €) je Entfernungskilometer als Werbungskosten (Entfernungspauschale) berücksichtigt. Aufwendungen für andere berufliche Fahrten können mit den