
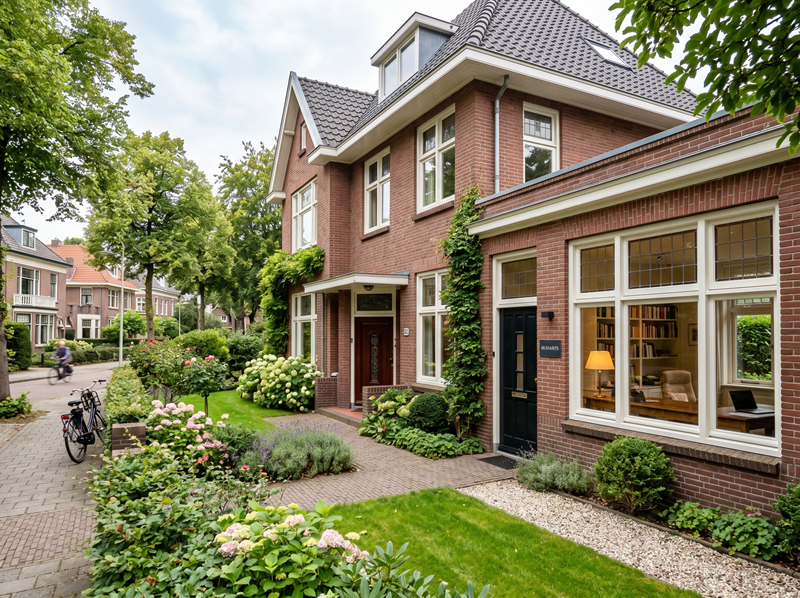
Ein Familienheim kann im Erbfall steuerfrei von einem Elternteil auf ein Kind übergehen, wenn der Elternteil vor dem Tod dort selbst gewohnt hat, das Kind nach dem Tod unverzüglich einzieht und die Wohnfläche 200 qm nicht übersteigt. Dass auch ein mitgenutztes Garten- und Wegegrundstück steuerfrei ist, hat der BFH nunmehr entschieden. Als steuerbegünstigtes Grundstück ist die wirtschaftliche Einheit von Grundstücksflächen anzusehen, die für das Erbschaftsteuerverfahren bindend festgestellt wird.
Praxis-Beispiel:
Der Kläger beerbte seinen verstorbenen Vater. Zum Nachlass gehörte ein durch den Vater vor seinem Tod selbstgenutztes Wohnhaus, das der Sohn nach dem Tod des Vaters bezog. Das Finanzamt hatte die Erbschaftsteuerbefreiung auf das Flurstück begrenzt, das mit dem Wohnhaus bebaut war. Zusammen mit dem Familienheim genutzte Garten- und Wegeflächen berücksichtigte das Finanzamt nicht. Dagegen wandte sich der Kläger.
Der BFH gab im Revisionsverfahren dem Kläger Recht. Der Begriff des „bebauten Grundstücks“ i.S. des § 13 Abs. 1 Nr. 4c ErbStG ist bewertungsrechtlich auszulegen. Er umfasst alle Flächen, die das Finanzamt am Ort des Grundbesitzes als wirtschaftliche Einheit bindend für das Erbschaftsteuerfinanzamt feststellt. Das bedeutet, dass mehrere Flurstücke, die gemeinsam genutzt werden – etwa ein Wohnhaus mit angrenzendem Garten oder einem Zugangsweg – der Steuerbefreiung zu Grunde liegen können, wenn sie als eine wirtschaftliche Einheit festgestellt werden. Diese Auslegung spiegelt die tatsächliche häusliche Nutzung wider, die das Finanzamt vor Ort gut beurteilen kann.
Wichtig! Erben müssen bereits gegen die Feststellung der wirtschaftlichen Einheit durch das Belegenheitsfinanzamt vorgehen, sollten sie mit der Bestimmung des steuerbefreiten Grundstücks nicht einverstanden sein. Denn im Erbschaftsteuerverfahren haben Einwendungen gegen den Umfang des Grundstücks keinen Erfolg mehr.

Mit der pauschalen Zurückweisung eines Sachverständigengutachtens im Sinne des § 198 Abs. 2 BewG - unter Hinweis auf einen später erzielten höheren Kaufpreis - verletzt des Finanzgerichts seine Pflicht zur Sachverhaltsaufklärung (§ 76 Abs. 1 Satz 1 FGO) und zur Berücksichtigung des Gesamtergebnisses des Verfahrens (§ 96 Abs. 1 Satz 1 Halbsatz 1 FGO). Nachweis eines niedrigeren gemeinen Grundstückswerts: Weist der Steuerpflichtige bei der

Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht dem ermäßigten Steuersatz unterliegen. Grundlage: Der BFH hatte am 10.1.2024 den EuGH angerufen, um zu klären, ob und welche zusätzlichen Hotelleistungen dem ermäßigten Umsatzsteuersatz unterliegen. Bei den nunmehr vorliegenden BFH-Urteilern handelt sich hier um Nachfolgeentscheidungen zu dem Urteil des EuGH vom

Zum 1.1.2027 steigt der gesetzliche Mindestlohn von 13,90 € auf 14,60 € pro Stunde. Dadurch erhöht sich auch die Verdienstgrenze 2027 für Minijobs. Arbeitgeber sowie Minijobber müssen wissen, was ab 2027 zu beachten ist. Die Verdienstgrenze im Minijob legt fest, wie viel Minijobber durchschnittlich pro Monat verdienen dürfen. Die Verdienstgrenze im Minijob wird 2027 bei 633 € monatlich liegen. Damit erhöht sich die jährliche Verdienstgrenze auf 7.596

Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine



