Aufwendungen für die Beseitigung von Bergschäden an einem Grundstück können zu sofort abziehbaren Werbungskosten führen.
Praxis-Beispiel:
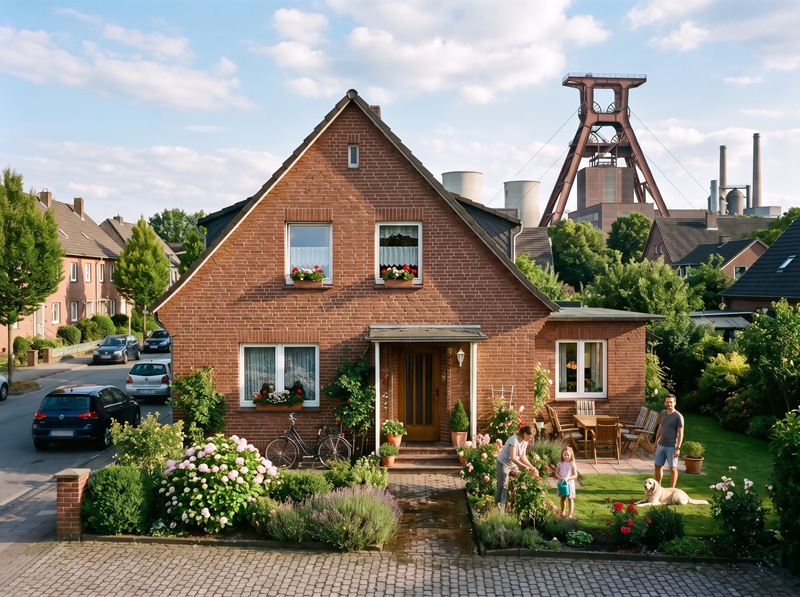
Ein Ehepaar hatte im Jahr 1990 ein Grundstück in einer Bergbauregion erworben. Auf dem Grundstück befand sich ein ehemaliger und mittlerweile verfüllter Versorgungsschacht eines Bergwerks. Der Ehemann nutzte das Grundstück im Rahmen seines Einzelunternehmens, die Ehefrau erzielte aus ihrer Grundstückshälfte Einkünfte aus Vermietung und Verpachtung. Aufgrund von Bergschäden waren die Standsicherheit sowie die Befahrbarkeit und Bebaubarkeit des Grundstücks nicht mehr gewährleistet. Der Ehmann entnahm seine Grundstückshälfte deswegen aus dem Betriebsvermögen. Die Eheleute wandten anschließend einen Betrag von ca. 135.000 € auf und sanierten das Grundstück, um es wieder in seinen ursprünglichen Zustand zum Zeitpunkt der Anschaffung zu bringen. Anschließend sollte das Grundstück bebaut und vermietet werden. Die Sanierungsaufwendungen für die Beseitigung der Bergschäden machten die Eheleute in ihrer Einkommensteuererklärung als sofort abziehbare Werbungskosten bei den Einkünften aus Vermietung und Verpachtung geltend. Dies wurde vom zuständigen Finanzamt abgelehnt. Die Klage vor dem Finanzgericht hatte keinen Erfolg.
Der BFH hat das erstinstanzliche Urteil aufgehoben und das Verfahren zur erneuten Entscheidung an das Finanzgericht zurückverwiesen. Aufwendungen, die den ursprünglichen Zustand eines Grundstücks wiederherstellen, stellen grundsätzlich sofort abziehbare Werbungskosten dar. Nur wenn eine über den ursprünglichen Zustand hinausgehende wesentliche Verbesserung des Grundstücks vorliegt, liegen Herstellungskosten des Grund und Bodens vor. Das ist der Fall, wenn über die zeitgemäße Erneuerung hinaus nach objektiven Maßstäben der Gebrauchswert des Wirtschaftsguts im Ganzen deutlich erhöht wird.
Ursprünglicher Zustand ist grundsätzlich der Zustand des Grundstücks, in dem der Steuerpflichtige es in sein Vermögen aufgenommen hat. Hatte sich das Grundstück in einem Betriebsvermögen befunden, ist zu prüfen, ob während der Haltedauer im Betriebsvermögen eine die Substanz oder die Nutzbarkeit des Grund und Bodens betreffende Teilwertabschreibung vorgenommen worden ist. Wurde eine derartige Teilwertabschreibung vorgenommen, ist für die Frage des ursprünglichen Zustands auf den Zustand nach Vornahme der Teilwertabschreibung abzustellen. Insoweit ist der zum Zeitpunkt der Wertänderung maßgebende Zustand mit dem durch die ausgeführten Instandsetzungsarbeiten erreichten Zustand zu vergleichen.
Für Minijobber fallen ab dem 1.1.2027 höhere pauschale Abgaben an (Rentenversicherung, Krankenversicherung und einheitliche Pauschalsteuer). Minijobber sind versicherungspflichtig in der gesetzlichen Rentenversicherung. Die geringe Differenz von 3,6% zum allgemeinen Beitragssatz der Rentenversicherung von 18,6% trägt der Arbeitnehmer. Praxis-Beispiel: Der Unternehmer beschäftigt in seinem Unternehmen einen Minijobber. Der Minijobber ist gesetzlich krankenversichert. Er zahlt
Aufgrund der Beschlussempfehlung des Finanzausschusses vom 11.11.2026 wurden weitere Regelungen in das Jahressteuergesetz 2026 aufgenommen. Der Bundestag hat das Jahressteuergesetz 2026 in dieser Form am 12.11.2026 beschlossen. Zu den weiteren Regelungen, die in diesem Zusammenhang aufgenommen wurden, gehören das Verbot von Barzahlungen ab 10.000 €, die nach dem 9.7.2027 ausgeführt werden (§ 4 Abs. 5 Satz Nr. 14 und § 9 Abs. 5 Satz EStG). Betriebsausgaben und
Das Finanzgericht Düsseldorf hat entschieden, dass eine Wohnung, die zum Nachlass gehört, kein Familienheim darstellt, das von der Erbschaftsteuer befreit ist, wenn die Wohnung ohne entgegenstehende zwingende Hinderungsgründe zu keiner Zeit vor dem Erbfall vom Erblasser zu eigenen Wohnzwecken genutzt wurde. Praxis-Beispiel: Die Klägerin ist Alleinerbin nach ihrem verstorbenen Ehemann. Das Ehepaar lebte in einer angemieteten Immobilie. Zur Erbmasse gehörten eine
Für Kauf und Verkauf von Kryptowährungen im Privatvermögen gelten die Reglungen für Spekulati-onsbesteuerung (§ 23 EStG). Das bedeutet Folgendes: • Verkauf, Tausch oder Nutzung von Kryptowährungen sind nach einer Haltedauer von mehr als einem Jahr steuerfrei. • Liegt die Haltedauer unter einem Jahr, zählen Gewinne zu den privaten Veräußerungsgeschäf-ten und werden mit dem persönlichen Steuersatz (bis zu 45% zzgl. Soli)