Der Bundesfinanzhof hat entschieden, dass die erste Tätigkeitsstätte eines Piloten auch ein in der Parkposition stehendes Flugzeug am Stationierungsflughafen umfasst.
Fahrtkosten zwischen Wohnung und erster Tätigkeitsstätte werden grundsätzlich nur in Höhe von 0,38 € (bis Ende 2025 = 0,30 €) je Entfernungskilometer als Werbungskosten (Entfernungspauschale) berücksichtigt. Aufwendungen für andere berufliche Fahrten können mit den tatsächlichen Kosten oder bei Nutzung des eigenen Kraftfahrzeugs pauschaliert mit 0,30 € je Kilometer (nach sogenannten Dienstreisegrundsätzen) geltend gemacht werden. Nach der Rechtsprechung des BFH knüpft das Vorliegen einer ersten Tätigkeitsstätte an eine ortsfeste betriebliche Einrichtung an, in der der Steuerpflichtige jedenfalls einen nicht nur unbedeutenden Teil seiner arbeitsvertraglich geschuldeten beruflichen Tätigkeit erbringt.
Praxis-Beispiel:
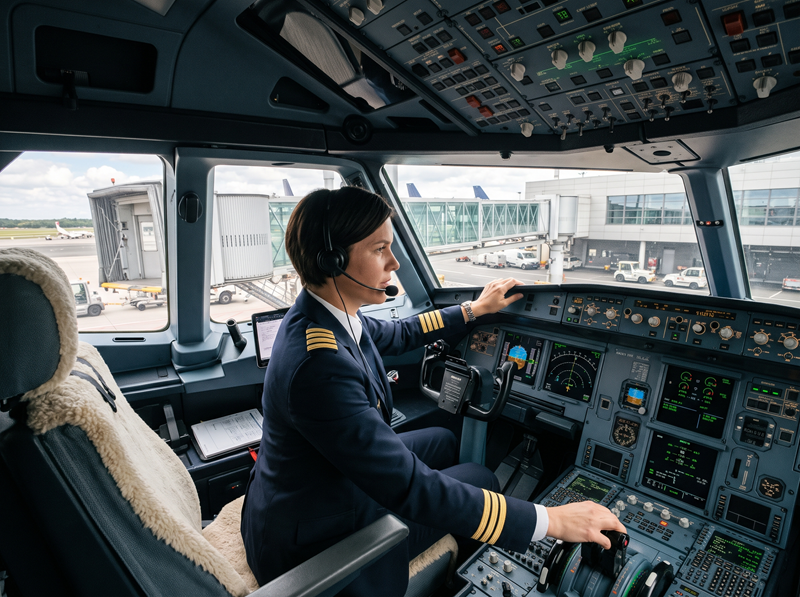
Ein angestellter Pilot machte Aufwendungen für die Fahrten von seiner Wohnung zu seinem Stationierungsflughafen nach den Grundsätzen für Dienstreisen mit der Begründung geltend, dass der Flughafen nicht seine erste Tätigkeitsstätte sei. Er sei auf dem (ortsfesten) Flughafen nur in unbedeutendem Umfang tätig gewesen. Tatsächlich habe er seine Tätigkeit nur im Flugzeug ausgeübt, was keine ortsfeste betriebliche Einrichtung darstelle. Dieser Argumentation ist weder das Finanzamt noch das Finanzgericht gefolgt. Auch die Revision des Klägers war erfolglos.
Der BFH hat entschieden, dass ein Flugzeug grundsätzlich keine ortsfeste betriebliche Einrichtung darstellt. Es ist auch zutreffend, dass der Pilot auf dem Flughafengelände bzw. im Flughafengebäude nur in geringem Umfang tätig geworden ist. Aber: Die ortsfeste Tätigkeitsstätte eines Piloten umfasst nicht nur das Flughafengelände mit den aufstehenden Gebäuden, sondern auch ein dort in der Parkposition stehendes Flugzeug. Denn erst mit dem Verlassen der Parkposition geht das Flugzeug in den Flugbetrieb über und löst sich aus dem Zurechnungszusammenhang mit dem Flughafengelände.
Der Kläger war während seines Aufenthalts in der Parkposition in dem Flugzeug unstreitig in hinreichendem Umfang als Pilot beruflich tätig geworden. So hatte er in dieser Phase (aus dem Cockpit) insbesondere den Tankvorgang zu organisieren und zu überwachen sowie umfangreiche flugvorbereitende Sicherheits- und Funktionskontrollen zur Feststellung der Flugtauglichkeit des Flugzeugs durchzuführen. Somit war der Kläger in einer ortsfesten Einrichtung tätig, sodass seine Fahrtaufwendungen nur in Höhe der Entfernungspauschale als Werbungskosten berücksichtigt werden können.
Für Minijobber fallen ab dem 1.1.2027 höhere pauschale Abgaben an (Rentenversicherung, Krankenversicherung und einheitliche Pauschalsteuer). Minijobber sind versicherungspflichtig in der gesetzlichen Rentenversicherung. Die geringe Differenz von 3,6% zum allgemeinen Beitragssatz der Rentenversicherung von 18,6% trägt der Arbeitnehmer. Praxis-Beispiel: Der Unternehmer beschäftigt in seinem Unternehmen einen Minijobber. Der Minijobber ist gesetzlich krankenversichert. Er zahlt
Aufgrund der Beschlussempfehlung des Finanzausschusses vom 11.11.2026 wurden weitere Regelungen in das Jahressteuergesetz 2026 aufgenommen. Der Bundestag hat das Jahressteuergesetz 2026 in dieser Form am 12.11.2026 beschlossen. Zu den weiteren Regelungen, die in diesem Zusammenhang aufgenommen wurden, gehören das Verbot von Barzahlungen ab 10.000 €, die nach dem 9.7.2027 ausgeführt werden (§ 4 Abs. 5 Satz Nr. 14 und § 9 Abs. 5 Satz EStG). Betriebsausgaben und
Das Finanzgericht Düsseldorf hat entschieden, dass eine Wohnung, die zum Nachlass gehört, kein Familienheim darstellt, das von der Erbschaftsteuer befreit ist, wenn die Wohnung ohne entgegenstehende zwingende Hinderungsgründe zu keiner Zeit vor dem Erbfall vom Erblasser zu eigenen Wohnzwecken genutzt wurde. Praxis-Beispiel: Die Klägerin ist Alleinerbin nach ihrem verstorbenen Ehemann. Das Ehepaar lebte in einer angemieteten Immobilie. Zur Erbmasse gehörten eine
Für Kauf und Verkauf von Kryptowährungen im Privatvermögen gelten die Reglungen für Spekulati-onsbesteuerung (§ 23 EStG). Das bedeutet Folgendes: • Verkauf, Tausch oder Nutzung von Kryptowährungen sind nach einer Haltedauer von mehr als einem Jahr steuerfrei. • Liegt die Haltedauer unter einem Jahr, zählen Gewinne zu den privaten Veräußerungsgeschäf-ten und werden mit dem persönlichen Steuersatz (bis zu 45% zzgl. Soli)