
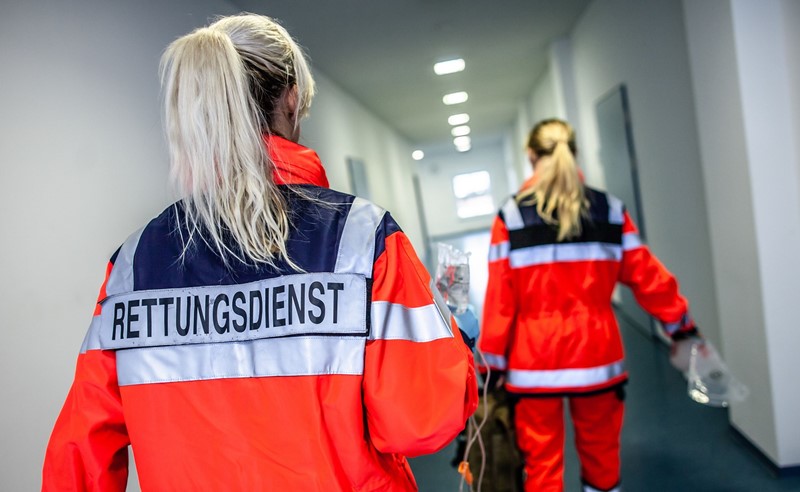
Die Ausbildung zum Rettungssanitäter gilt trotz ihrer berufsqualifizierenden Wirkung nicht als Abschluss einer erstmaligen Berufsausbildung, weil die weniger als ein Jahr dauert.
Praxis-Beispiel:
Die 21 Jahre alte Tochter des Klägers absolvierte nach ihrem Abitur und Bundesfreiwilligendienst in den Monaten Februar bis Mai 2023 eine Ausbildung als Rettungssanitäter. Im Anschluss daran nahm sie eine Vollzeittätigkeit als Rettungssanitäterin auf, weil sie mit ihrer ursprünglich geplanten Ausbildung noch nicht beginnen konnte. Die Familienkasse gewährte das Kindergeld ab September 2023 im Hinblick auf die Ausbildung der Tochter zur Notfallsanitäterin, versagte es aber für die Monate Juni bis August 2023. Der hiergegen erhobenen Klage des Vaters gab das Finanzgericht statt.
Rettungssanitäter werden beim qualifizierten Krankentransport als Fahrer sowie in der Notfallrettung als Teil der Besatzung eines Notarzt- oder Rettungswagens eingesetzt, um den Notarzt oder Notfallsanitäter zu unterstützen. Die Dauer der Rettungssanitäter-Ausbildung ist mit 520 Stunden vergleichsweise kurz. Ihr erfolgreicher Abschluss hindert nicht die Zahlung von Kindergeld, selbst wenn das volljährige, berücksichtigungsfähige Kind anschließend als Rettungssanitäter einer regelmäßig mehr als 20 Stunden pro Woche umfassenden Erwerbstätigkeit nachgeht.
Die Rechtslage hat sich infolge der Neuregelung des § 32 Abs. 4 Satz 2 EStG durch das Steuervereinfachungsgesetz 2011 geändert. Zuvor galt für die Berücksichtigung eine Einkünfte- und Bezügegrenze (sogenannter Jahresgrenzbetrag). Seither bleibt ein Kind, das seiner Erstausbildung oder seinem Erststudium ernsthaft nachgeht, unabhängig vom Umfang der daneben ausgeübten Erwerbstätigkeit beim Kindergeld berücksichtigungsfähig. Nach Abschluss einer erstmaligen Berufsausbildung oder eines Erststudiums wird ein Kind dagegen nur berücksichtigt, wenn es keiner Erwerbstätigkeit von mehr als 20 Wochenstunden nachgeht.
Der BFH hat das Urteil des Finanzgerichts – entgegen der Auffassung der Familienkasse – bestätigt. Die Vollzeittätigkeit als Rettungssanitäterin steht dem Kindergeldanspruch nicht entgegen. In den drei Streitmonaten fehlte es bei der Tochter noch am Abschluss einer erstmaligen Berufsausbildung, da die Rettungssanitäter-Ausbildung nicht als erstmalige Berufsausbildung anzusehen ist. Für die Anwendung dieser Vorschrift ist grundsätzlich eine Mindestausbildungsdauer von einem Jahr zu verlangen. Diese erfüllt die landesrechtlich geregelte, in Vollzeitform nur etwa drei Monate dauernde Rettungssanitäter-Ausbildung nicht. Anders wäre die Situation bei einer Notfallsanitäter-Ausbildung, die gemäß § 5 Abs. 1 Satz 1 Notfallsanitätergesetz in Vollzeitform drei Jahre dauert.

Mit der pauschalen Zurückweisung eines Sachverständigengutachtens im Sinne des § 198 Abs. 2 BewG - unter Hinweis auf einen später erzielten höheren Kaufpreis - verletzt des Finanzgerichts seine Pflicht zur Sachverhaltsaufklärung (§ 76 Abs. 1 Satz 1 FGO) und zur Berücksichtigung des Gesamtergebnisses des Verfahrens (§ 96 Abs. 1 Satz 1 Halbsatz 1 FGO). Nachweis eines niedrigeren gemeinen Grundstückswerts: Weist der Steuerpflichtige bei der

Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht dem ermäßigten Steuersatz unterliegen. Grundlage: Der BFH hatte am 10.1.2024 den EuGH angerufen, um zu klären, ob und welche zusätzlichen Hotelleistungen dem ermäßigten Umsatzsteuersatz unterliegen. Bei den nunmehr vorliegenden BFH-Urteilern handelt sich hier um Nachfolgeentscheidungen zu dem Urteil des EuGH vom

Zum 1.1.2027 steigt der gesetzliche Mindestlohn von 13,90 € auf 14,60 € pro Stunde. Dadurch erhöht sich auch die Verdienstgrenze 2027 für Minijobs. Arbeitgeber sowie Minijobber müssen wissen, was ab 2027 zu beachten ist. Die Verdienstgrenze im Minijob legt fest, wie viel Minijobber durchschnittlich pro Monat verdienen dürfen. Die Verdienstgrenze im Minijob wird 2027 bei 633 € monatlich liegen. Damit erhöht sich die jährliche Verdienstgrenze auf 7.596

Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine



