
Gehen Miet- und Pachtzinsen in die Herstellungskosten von Umlaufvermögen ein und scheidet dieses vor dem Bilanzstichtag aus dem Betriebsvermögen aus, handelt es sich nicht um eine Gewinnminderung. Damit können die Zinsen nicht bei der Gewerbesteuer hinzugerechnet werden.
Praxis-Beispiel:
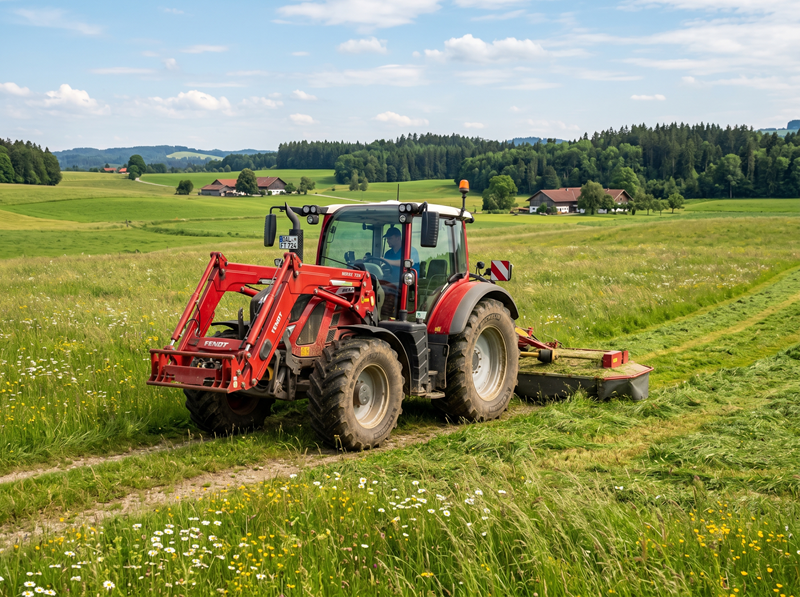
Eine landwirtschaftliche Genossenschaft, die pflanzliche und tierische Erzeugnisse herstellt und veräußert, ermittelte ihren Gewinn durch Bestandsvergleich. Gestritten wurde um die Hinzurechnung von Miet- und Pachtzinsen für die Nutzung von fremdem beweglichem und unbeweglichem Anlagevermögen. Hierbei handelte es sich um Wirtschaftsgüter in Form von Acker- und Grünflächen sowie einer Erntemaschine, die von der Klägerin gepachtet bzw. gemietet wurden. Die Klägerin rechnete zunächst selbst die Miet- und Pachtzinsen dem Gewinn bei der Ermittlung der Gewerbesteuer anteilig hinzu. Die Bescheide über die Ermittlung des Gewerbesteuermessbetrages ergingen unter dem Vorbehalt der Nachprüfung. Eine Betriebsprüfung änderte nichts an dieser Hinzurechnung. Die Vorbehalte wuden aufgehoben. Dagegen legte die Klägerin Einspruch ein.
In ihrem Einspruch wies die Klägerin auf das BFH-Urteil vom 30.7.2020, III R 24/18 hin, wonach die Zinsen dann nicht hinzuzurechnen sind, wenn sie in die Herstellungskosten von Wirtschaftsgütern des Umlaufvermögens einzubeziehen sind. Dies müsse auch dann gelten, wenn sie bereits im laufenden Wirtschaftsjahr aus dem Betriebsvermögen ausgeschieden sind. Das Finanzamt ging weiterhin davon aus, dass eine Hinzurechnung vorzunehmen ist, weil die Zinsen den Gewinn gemindert hätten. Es sei nicht erkennbar, dass sie in die Herstellungskosten von Wirtschaftsgütern des Umlaufvermögens eingeflossen seien. Dies gelte sowohl für am Bilanzstichtag noch vorhandene als auch für bereits ausgeschiedene Güter.
Das Finanzgericht gab der Klage statt. Die Miet- und Pachtzinsen wurden nach Auffassung des Finanzgerichts nicht im Sinne des Einleitungssatzes des § 8 GewStG "abgesetzt". Voraussetzung für eine Hinzurechnung von Zinsen sei deren Abzugsfähigkeit in Form von Betriebsausgaben. Diese liege nicht vor, wenn die Zinsen in den Herstellungskosten eines Wirtschaftsguts des Umlaufvermögens aufgegangen sind. Dies gilt unabhängig davon, ob das entsprechende Wirtschaftsgut noch vorhanden oder bereits ausgeschieden (verkauft) ist. Die Zinsen sind auch in die Güter eingeflossen, die am Bilanzstichtag bereits nicht mehr da waren. Denn bei einer rein hypothetischen Betrachtung wären sie auch in den Herstellungskosten enthalten gewesen, wenn das entsprechende Umlaufvermögen zum Ende des Wirtschaftsjahres noch vorhanden gewesen wäre.
Bei der Aktivierung von Wirtschaftsgütern sind die Herstellungskosten anzusetzen, auch wenn sie dem Umlaufvermögen zuzuordnen sind. Der Herstellungsbegriff umfasst neben den Kosten für Material und Fertigung auch deren Gemeinkosten. Dazu zählen auch die Miet- und Pachtzinsen, die für Acker- und Grünflächen sowie den Einsatz von Erntemaschinen gezahlt werden. Das Finanzgericht stellt allein auf die Rechtslage ab. Ob der Steuerpflichtige korrekt bilanziert hat, spielt somit keine Rolle.
Fazit: Zu den Herstellungskosten gehören also auch gezahlte Miet- und Pachtzinsen für Wirtschaftsgüter, die der Herstellung landwirtschaftlicher Erzeugnisse dienen, und zwar grundsätzlich als Material- und Fertigungsgemeinkosten.

Mit der pauschalen Zurückweisung eines Sachverständigengutachtens im Sinne des § 198 Abs. 2 BewG - unter Hinweis auf einen später erzielten höheren Kaufpreis - verletzt des Finanzgerichts seine Pflicht zur Sachverhaltsaufklärung (§ 76 Abs. 1 Satz 1 FGO) und zur Berücksichtigung des Gesamtergebnisses des Verfahrens (§ 96 Abs. 1 Satz 1 Halbsatz 1 FGO). Nachweis eines niedrigeren gemeinen Grundstückswerts: Weist der Steuerpflichtige bei der

Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht dem ermäßigten Steuersatz unterliegen. Grundlage: Der BFH hatte am 10.1.2024 den EuGH angerufen, um zu klären, ob und welche zusätzlichen Hotelleistungen dem ermäßigten Umsatzsteuersatz unterliegen. Bei den nunmehr vorliegenden BFH-Urteilern handelt sich hier um Nachfolgeentscheidungen zu dem Urteil des EuGH vom

Zum 1.1.2027 steigt der gesetzliche Mindestlohn von 13,90 € auf 14,60 € pro Stunde. Dadurch erhöht sich auch die Verdienstgrenze 2027 für Minijobs. Arbeitgeber sowie Minijobber müssen wissen, was ab 2027 zu beachten ist. Die Verdienstgrenze im Minijob legt fest, wie viel Minijobber durchschnittlich pro Monat verdienen dürfen. Die Verdienstgrenze im Minijob wird 2027 bei 633 € monatlich liegen. Damit erhöht sich die jährliche Verdienstgrenze auf 7.596

Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten. Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn bei einer Überweisung der Betrag spätestens am Abgabetermin auf dem Konto des Finanzamts eingegangen ist (keine Säumniszuschläge bei Überweisung, wenn der Betrag innerhalb von 3 Tagen nach dem Termin auf dem Konto des Finanzamts eingeht = Zahlungsschonfrist; Zahlung innerhalb der Schonfrist ist dennoch eine



